
Свяжитесь с Zhouxiang

Обновлено: август 2026 г.
Варианты финансирования и лизинга сварочного робота — это займы, лизинг и программные схемы, позволяющие профинансировать внедрение роботизированной сварки, согласовать график платежей поставщику и сохранить ликвидность предприятия. Обычно оптимальный вариант — не тот, где указанный ежемесячный платёж меньше всего.
Краткий ответ: сначала составьте план проекта целиком, проверьте допустимость каждой статьи расходов, сравните восемь коммерческих способов финансирования и согласуйте условия, при которых выделяются средства или начинаются платежи. Затем проверьте устойчивость выбранной схемы, заложив задержку экономии на три месяца, и только после этого выбирайте кредит, лизинг, финансирование при поддержке SBA, сервисную схему или покупку за наличные.
Это руководство по принятию решений ориентировано на США и не является тарифным предложением или юридическим, бухгалтерским либо налоговым заключением. Фактические критерии соответствия, цены, залоговое обеспечение, документация, приемка и налоговый режим зависят от заявителя, кредитора, договора, законодательства штата и обстоятельств ввода актива в эксплуатацию.
Финансирование может помочь сохранить денежные средства и снизить первоначальные затраты, однако раннее начало лизинговых платежей способно свести это преимущество на нет. Сравнивайте финансирование от поставщика, кредит на оборудование, банковские кредитные линии и специализированные компании по финансированию оборудования при одинаковом полном объеме работ. «Гибкое финансирование» и «доступные ежемесячные платежи» — лишь реклама, пока письменный договор финансирования не определяет расходы, сроки, обязанности и условия выхода из сделки.
Краткий ответ: финансируйте внедрение целиком, а не только покупку робота
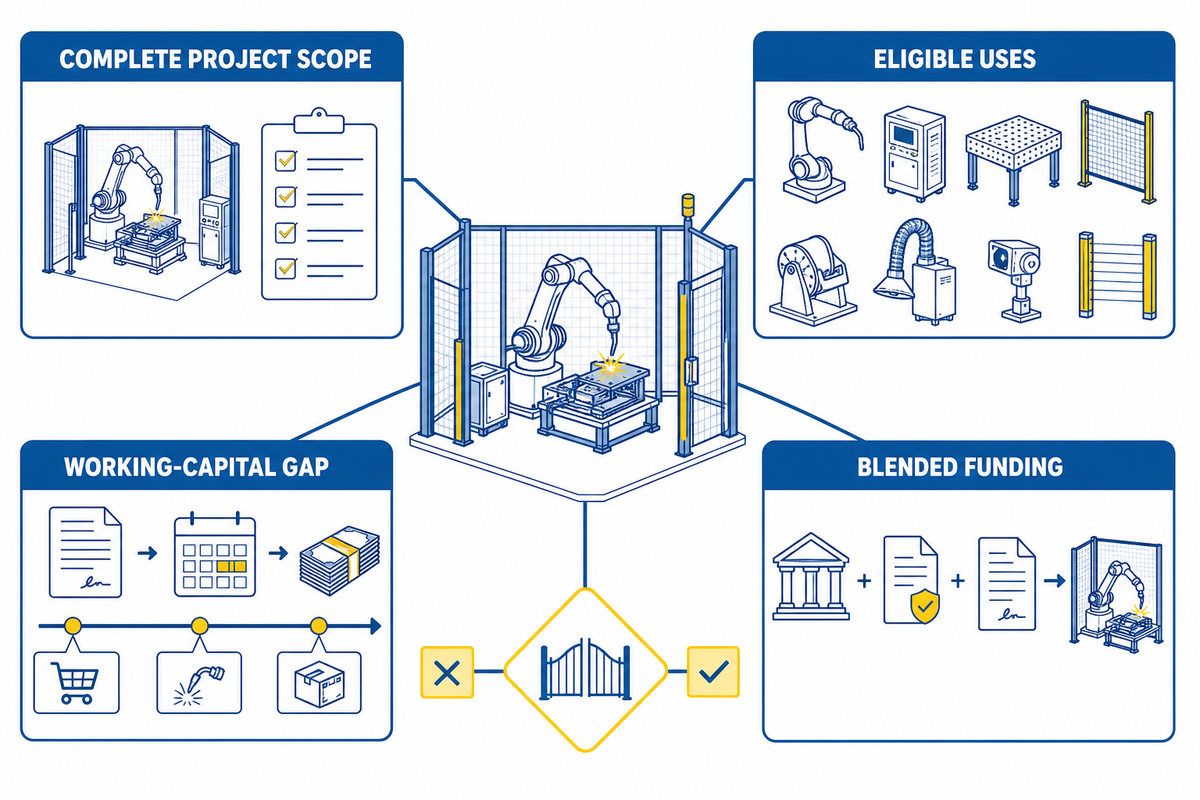
Сначала оцените денежные средства, необходимые для выхода на стабильное производство, а не только стоимость манипулятора робота. Используйте план финансирования, в котором отдельно указаны оборудование, услуги по интеграции, работы на площадке, этапы оплаты поставщику, налоги и сборы, а также резерв оборотного капитала; затем проверьте, какие из этих расходов можно законно и с коммерческой точки зрения покрыть каждым из рассматриваемых вариантов.
Это различие важно даже в рамках программ SBA. В действующих правилах программы SBA 7(a) покупка и установка оборудования и машин указаны среди допустимых целей финансирования. В отличие от нее, страница SBA 504 посвящена соответствующим требованиям основным средствам: срок оставшегося полезного использования подходящего оборудования должен составлять не менее 10 лет, а оборотный капитал не покрывается.
Принцип финансирования
«Финансировать внедрение» — это указание по составлению бюджета, а не утверждение, что один финансовый инструмент покроет все расходы проекта. Может потребоваться сочетание источников финансирования, если основные средства, услуги, изменения на предприятии и средства на период выхода на плановые показатели учитываются по-разному.
Определите границы роботизированной сварочной ячейки, подлежащие финансированию, до подачи заявки
Границы финансируемой роботизированной ячейки — это перечень всех позиций, необходимых для работы ячейки, с указанием поставщика каждой из них, срока оплаты и того, согласится ли предполагаемый финансирующий партнер включить ее в финансирование. Это помогает избежать ситуации, когда профинансированный робот уже доставлен, а ограждения, сварочные приспособления, электромонтажные работы, обучение или оборотные средства на период наращивания производства остаются без финансирования.
Например, один роботизированный сварочный пост может включать робота, источник сварочного тока, контроллер, сварочный позиционер и дополнительные средства датчиков или машинного зрения. На связанной странице товара следует разместить характеристики, варианты конфигурации, запрос цены и коммерческое предложение; в этом руководстве роботизированная ячейка рассматривается лишь для того, чтобы показать, почему объем финансирования шире, чем одна категория актива.
| Статья расходов | Документы от поставщика | Вопрос о финансировании | Риск дефицита денежных средств |
|---|---|---|---|
| Робот и комплект для сварки | Детализированная смета и активы с серийными номерами | Приемлемое залоговое обеспечение и срок полезного использования? | Аванс до одобрения |
| Сварочный позиционер, сварочные приспособления, ограждения, датчики | Спецификация материалов и чертежи | Включено в аванс за оборудование? | Счета выставляют разные поставщики |
| Интеграция и пусконаладочные работы | Объем работ, этапы, результаты | Финансируется как мягкие затраты или исключается? | Промежуточный платеж до приемки |
| Работы в помещении и подключение инженерных систем | Предложение подрядчика и распределение обязанностей | Часть обеспечения проекта или отдельное обеспечение? | Подготовка площадки начинается заранее |
| Резерв на обучение и выход на плановую производительность | План укомплектования штата и прогноз денежных средств | Допустимое назначение, отдельная статья или финансирование за счёт наличных? | Платежи начинаются до получения экономии |
Для каждой строки укажите, финансируется ли она, оплачивается ли наличными, зависит ли от условий или пока не определена. Формулировка «финансирование до 100 %» не заменяет письменный график, где указано, какие позиции счёта, комиссии, авансы, налоги и сопутствующие расходы фактически включены.
Сравните восемь способов финансирования
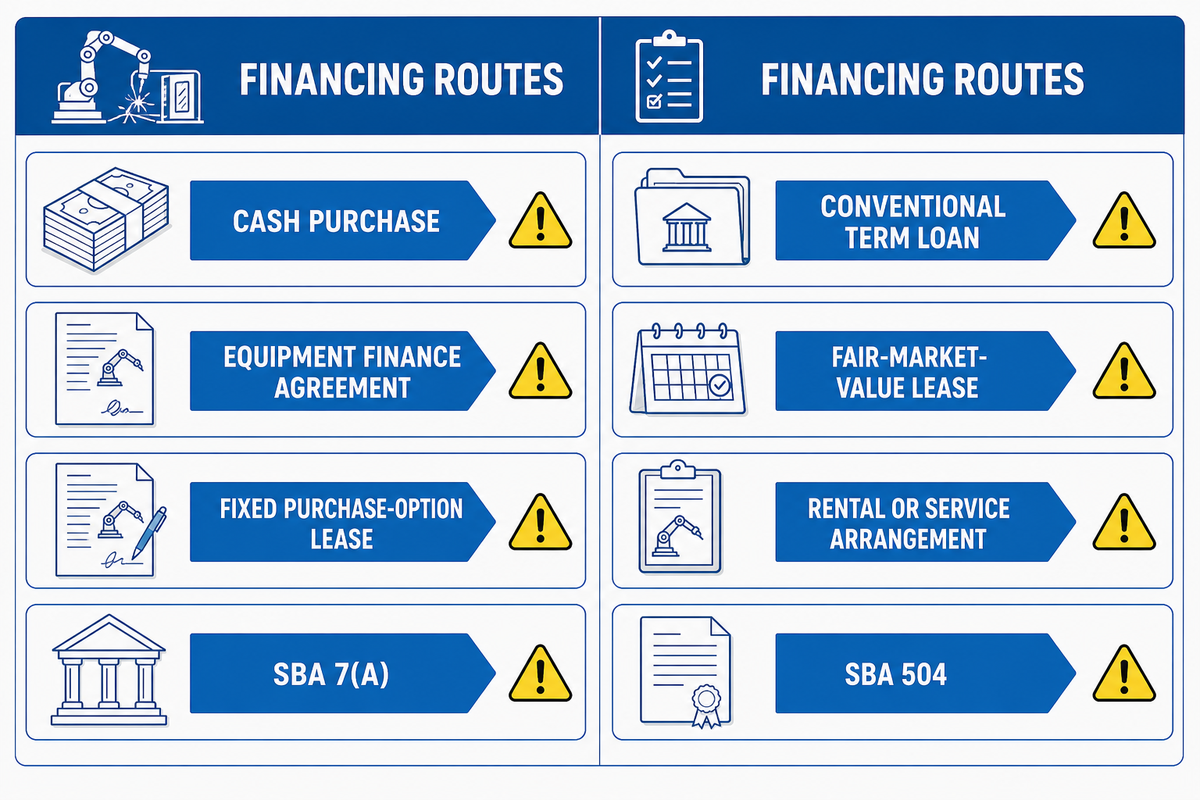
Восемь коммерческих вариантов охватывают большинство обсуждений, но их названия не являются фиксированными юридическими или бухгалтерскими классификациями. UCC 1-203 требует учитывать фактические обстоятельства и экономическую суть сделки при разграничении лизинга и залогового права, поэтому подписанные документы должны проверить юрист и бухгалтер.
| Тип / способ финансирования | Подходящий вариант для начала | Основной вопрос для контроля |
|---|---|---|
| 1. Покупка за наличные | Высокая ликвидность и долгосрочная перспектива владения | Оборотный капитал, израсходованный до стабилизации производства |
| 2. Стандартный срочный кредит | Покупатель хочет получить право собственности, и банк принимает проект | Залоговое обеспечение, ковенанты, первоначальный взнос и дата начала платежей |
| 3. Соглашение о финансировании оборудования | Финансирование с акцентом на актив и предполагаемым переходом права собственности | Залоговое право, комиссии, меры при неисполнении обязательств и включённые сопутствующие расходы |
| 4. Лизинг с выкупом по справедливой рыночной стоимости | Возможность модернизации или возврата имеет практическую ценность | Допущения о выкупной стоимости, условия возврата, местонахождение, обслуживание и право выкупа |
| 5. Лизинг с фиксированной или символической выкупной стоимостью | Предполагается, что право собственности перейдет после внесения платежей по графику | Экономическая сущность, налоговый режим и вопрос о том, является ли «лизинг» обеспеченным финансированием с юридической точки зрения |
| 6. Аренда, обслуживание или оплата за использование | Доступный поставщик несет установленные обязанности по активу или услуге | Доступность, минимальный объем использования, меры при простое, данные, расходные материалы и условия расторжения |
| 7. SBA 7(a) | Для предприятия, соответствующего требованиям программы, нужна структура проекта с несколькими целями | Требования программы и кредитора, залоговое обеспечение, поручительство и сроки рассмотрения |
| 8. SBA 504 | Подходящие основные средства с длительным сроком службы соответствуют долгосрочной структуре финансирования | Проверка срока полезного использования, состава основных средств и исключенного оборотного капитала |
Покупка оборудования за полную стоимость может подойти предприятию с налаженным производством и достаточным запасом денежных средств, а лизинг с последующим выкупом или операционный лизинг могут изменить график платежей, не устраняя рисков. Для бывшего в употреблении оборудования, сварочного аппарата, отдельных сварочных машин и полной системы автоматизации могут применяться разные условия в зависимости от типа оборудования. Уточните, покрывает ли предложение полную стоимость покупки, предусматривает ли выкуп по установленной цене, позволяет ли покупателю продлить лизинг и учитывает ли длительный срок полезного использования промышленного оборудования.
При финансировании сварочного оборудования рассматривайте комплект для дуговой сварки, оборудование для автоматизации и прочее производственное оборудование как единую производственную систему. Решение и план финансирования должны исключать крупный разрыв в первоначальных денежных расходах, чётко определять варианты по окончании срока и указывать, будет ли покупатель выкупать оборудование; формулировка «передовые технологии» не отвечает ни на один из этих вопросов.
Систематизированное сравнение напоминает перечень факторов из 48 CFR 7.401: ожидаемый срок использования, совокупные платежи, расходы на монтаж и обслуживание, моральное устаревание, варианты покупки, отмена или досрочный возврат, гарантии и остаточная стоимость. Это федеральное правило не регулирует частную покупку; здесь оно полезно широтой охвата вопросов.
«Подходящий короткий список — тот, который остается актуальным, когда договор, этапы оплаты поставщику и прогноз денежных средств при медленном наращивании производства сведены на одну страницу».
Критерии принятия решений о финансировании Zhouxiang
Составьте модель финансирования с учетом трех графиков
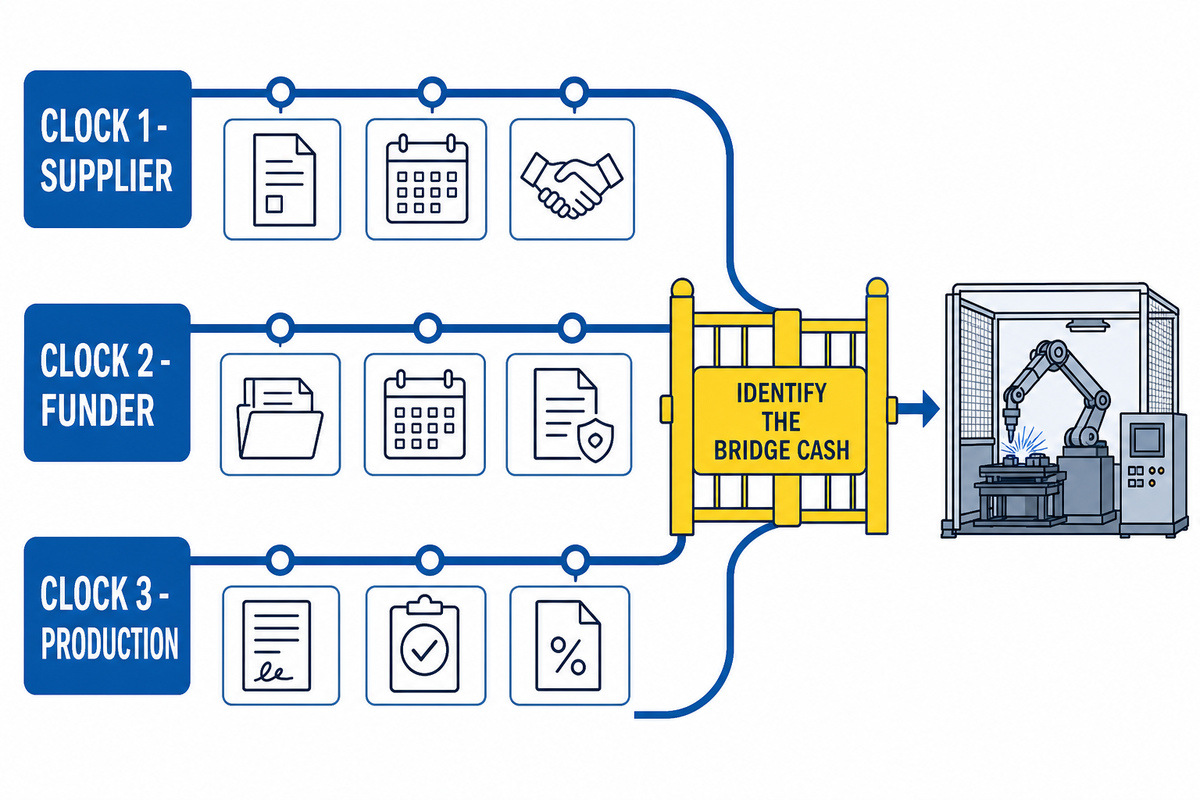
Модель финансирования с учетом трех графиков синхронизирует запросы поставщика на оплату, условия выделения средств или платежей финансирующей стороной и дату, когда роботизированная ячейка начинает приносить стабильную финансовую выгоду. Заморозка капитальных затрат часто возникает, когда первые два графика опережают третий.
График 1, поставщик: аванс, утверждение проектной документации для производства, изготовление, заводские испытания, отгрузка, работы на площадке, пусконаладочные работы и удерживаемая часть окончательного платежа.
Часы 2, финансирующая сторона: согласование, оформление документов, оплата поставщику, выделение средств по мере выполнения этапов, промежуточная арендная плата при необходимости, приемка и начало регулярных платежей.
Шкала 3, производство: инженерные сети готовы, сотрудники обучены, технологический процесс утвержден, выпуск продукции возможен, цикл стабилен, прогнозируемая экономия достигнута.
Укажите точные предполагаемые даты и подтверждающие документы для каждого события. График пусконаладочных работ сварочного робота определяет техническую последовательность; в финансовую модель включаются только названия контрольных этапов, необходимые для оценки денежных расходов до запуска производства.
Проверка сроков: если поставщику сейчас нужен аванс 30 %, кредитор выделяет средства только после доставки, а регулярные платежи начинаются после подписания акта приемки, тогда как экономия от производства появится позже, покупателю необходимо явно указать источник промежуточного финансирования. Замените примерный процент фактическими данными из документов поставщика и кредитора.
Проверьте платежи на случай медленного выхода на плановые показатели
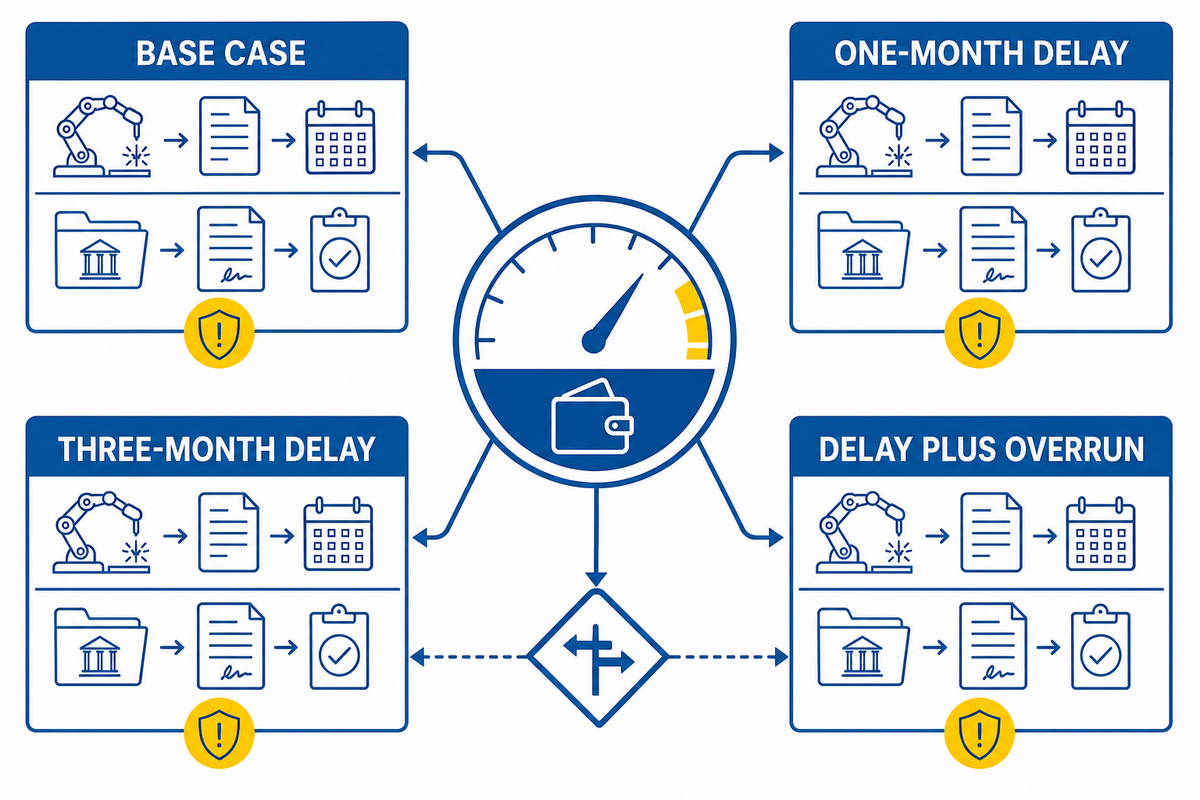
Структура финансирования надёжна, если компания может обслуживать долг до того, как экономия, заложенная в прогноз продаж, начнёт поступать. Составьте помесячный прогноз денежных потоков с учётом фактического аванса, комиссий кредитора, промежуточных платежей, даты начала выплат, обслуживания, дополнительных затрат на персонал в период выхода на плановую мощность и расходов проекта, не включённых в финансирование. Используйте руководство по стоимости роботизированной сварочной ячейки для расчёта стоимости компонентов; оно показывает только, когда и в каком объёме эти затраты потребуют денежных средств.
| Ситуация | Допущение о наращивании производства | Вопрос для рассмотрения |
|---|---|---|
| Базовый сценарий | Утверждённый операционный план | Остаётся ли чистый денежный поток положительным каждый месяц? |
| Задержка на 1 месяц | Экономия достигается на месяц позже | Из какого резерва оплачивается очередной взнос? |
| Задержка на три месяца | Обучение, квалификация или спрос требуют больше времени | Остается ли ликвидность выше согласованного минимального уровня? |
| Задержка и превышение бюджета | Выход на плановые показатели задерживается, и обнаруживается неучтенный расход | Сможет ли проект продолжаться без нехватки средств на текущую деятельность? |
Пример движения денежных средств: проект стоимостью $500 000 с авансом 10 % требует выплаты $50 000. Добавьте $12 000 на не включённые в смету работы на площадке, комиссию $6 000, ежемесячные платежи по $9 000, задержку на 3 месяца и резерв 15 %: таблица должна показывать как минимум $27 000 выплат до получения эффекта от проекта, а также остальные расходы. В другом предложении может быть аванс 5 %, удержание 20 % до достижения контрольного этапа, отсрочка регулярных платежей на 90 дней или распределение платежей на 36 месяцев; внесите события на $18 000 и $45 000 в тот же календарь. Это примерные исходные данные, а не цена поставщика, условия кредитора, рекомендуемый резерв или результат для заказчика.
Используйте существующий расчёт окупаемости роботизированной сварки, чтобы получить подробные данные об экономии и сроке окупаемости, включая затраты на оплату труда. В этом руководстве эти результаты используются как допущения для расчёта сроков движения денежных средств; они не приводятся повторно в качестве альтернативной модели расчёта ROI.
Сравнивайте предложения по совокупным денежным затратам до выхода на стабильное производство, минимальному остатку оборотных средств, общей сумме предусмотренных платежей, расходам в конце срока и стоимости досрочного выхода или модернизации. Низкие платежи все равно могут сильнее сокращать оборотный капитал, если за ними скрываются более крупный аванс, исключенные работы, промежуточная арендная плата, комиссии или обязательства по возврату.
Подготовьте документы так, как их рассматривает кредитный специалист
Подготовленный для кредитора пакет документов связывает заемщика, проект, денежный поток, залоговое обеспечение, поставщика и план завершения работ. По нему специалист должен понять, как роботизированную сварочную ячейку можно смонтировать, принять, использовать и оплатить без опоры на неподтвержденные обещания роста производительности.
Полезный открытый стандарт — 7 CFR 5001.202, который в рамках своей программы рассматривает способность погашать долг, капитализацию, обеспечение, управление, техническую осуществимость, интегрированное оборудование, завершение проекта и подкреплённые расчётами прогнозы. Это не исчерпывающий перечень требований андеррайтера, но он показывает, почему рекламной брошюры о сварочном роботе и ценового предложения с ежемесячным платежом недостаточно.
- Документы заёмщика: сведения о собственниках и руководстве, опыт руководителей, финансовая отчётность, график задолженности, запрошенные кредитором налоговые документы и согласие на проверку кредитной истории.
- Документы по проекту: полное коммерческое предложение, спецификация материалов, договоры с поставщиками, перечень работ на объекте, обязанности по внедрению и требования к страхованию.
- Документы по денежным средствам: источники и направления использования средств, график авансов и промежуточных платежей, операционный прогноз, сценарий снижения показателей и распределение ответственности за непредвиденные расходы.
- Документы о завершении проекта: график, подтверждения готовности завода и площадки, план обучения, порядок обработки нерешенных вопросов и список ответственных за подписание документов.
Запросите у каждого кредитора письменные требования и определения. Кредитные критерии, поручительство, залоговое обеспечение, финансовые ковенанты, правила уведомления и порядок работы с недостающими документами зависят от сделки и заявителя.
В ходе подачи заявки отделяйте процесс одобрения от предварительной оценки для маркетинговых целей. При рассмотрении заявки могут изучить подробный бизнес-план, кредитную историю компании, кредитную историю вашего бизнеса, личную кредитную историю, если ее запрос разрешен законом, и денежные резервы; каждый кредитор может по-разному оценивать кредитный профиль в целом. «Хорошая кредитная история» не означает единого для всех порогового значения, и компаниям любого размера следует требовать письменного оформления условных требований.
Разграничьте приемку и оплату с учетом конкретной сделки
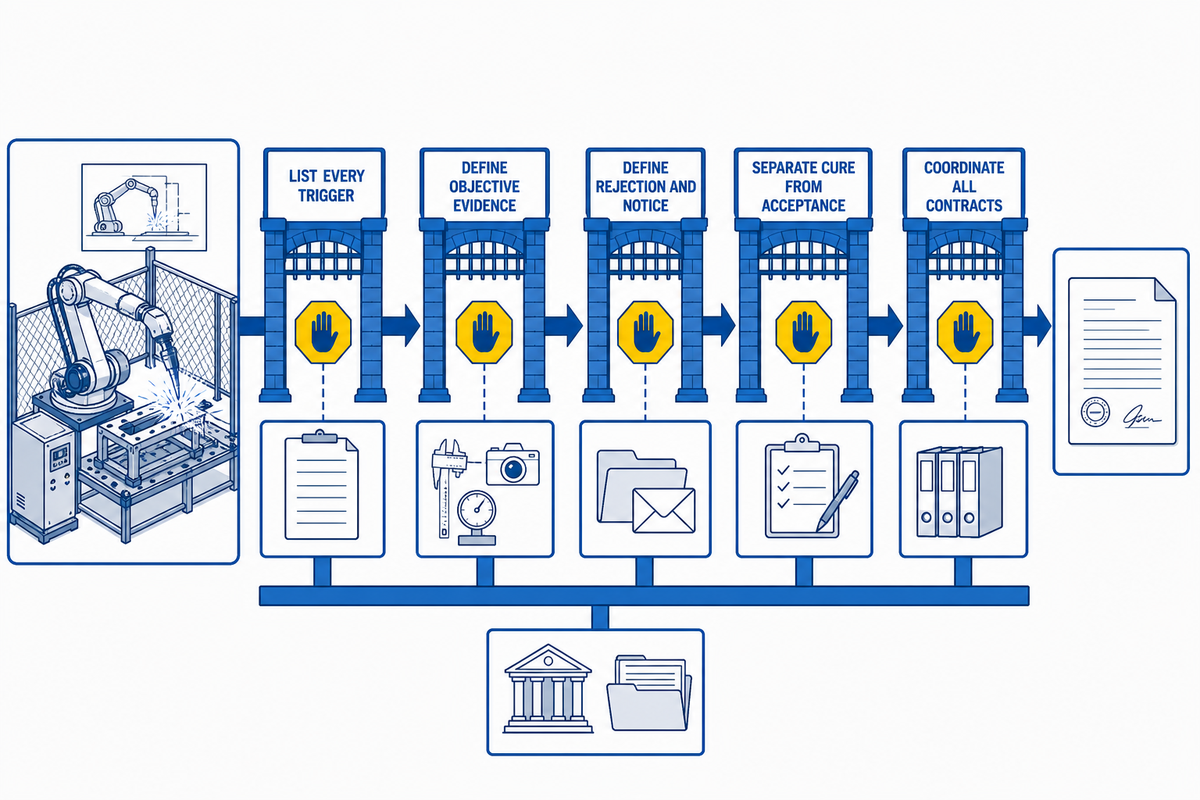
Барьер между приёмкой и оплатой — это согласованный набор правил проверки, уведомления, подтверждения приёмки и устранения недостатков. Он призван не допустить, чтобы команда проекта запустила финансирование или приняла безусловное обязательство по оплате до того, как будут понятны согласованные доказательства и порядок работы с незакрытыми вопросами.
В рекомендациях ELFA по приемке оборудования поясняется, что документы о поставке и приемке могут подтверждать проведение осмотра и соответствие оборудования требованиям, запускать безусловные платежи и требоваться до выделения средств лизингодателем. Однако последствия приемки различаются в зависимости от способа финансирования.
UCC 2A-407 касается безотзывных и независимых обязательств по договорам финансового лизинга вне потребительского сектора; эти положения нельзя распространять на займы или любые соглашения, называемые лизингом. UCC 2A-515 также показывает, что приёмка может подтверждаться действиями или отсутствием надлежащего отказа после предоставления разумной возможности провести проверку, поэтому страница с подписью может быть не единственным значимым документом.
- Перечислите все условия запуска — поставка, монтаж, заводские испытания, испытания на площадке, начало использования, приемка, выделение финансирования, промежуточная арендная плата и регулярные платежи.
- Определите объективные критерии — идентифицированная конфигурация, согласованные испытания, метод измерений, документы, обучение и существенные открытые вопросы.
- Определите порядок отказа от приемки и уведомления — кто проводит проверку, сколько времени на нее отводится, каким способом нужно направить уведомление и что считается надлежащим ответом.
- Отделите устранение дефектов от приемки — укажите, какие дефекты препятствуют подписанию акта, а также как фиксируются, обеспечиваются и устраняются несущественные замечания из перечня незавершенных работ.
- Согласуйте все договоры — в документах поставщика, интегратора, кредитора, лизинговой компании, подрядчика по работам на площадке, гарантийных обязательствах и страховании не должно быть противоречивых этапов.
Поручите квалифицированному юристу проверить фактические условия сделки и применимое право. Ни один контрольный список не может установить, состоялась ли приемка, является ли платеж безотзывным и какие средства правовой защиты сохраняются при конкретном споре.
Изучите условия лизинга за пределами ежемесячного платежа
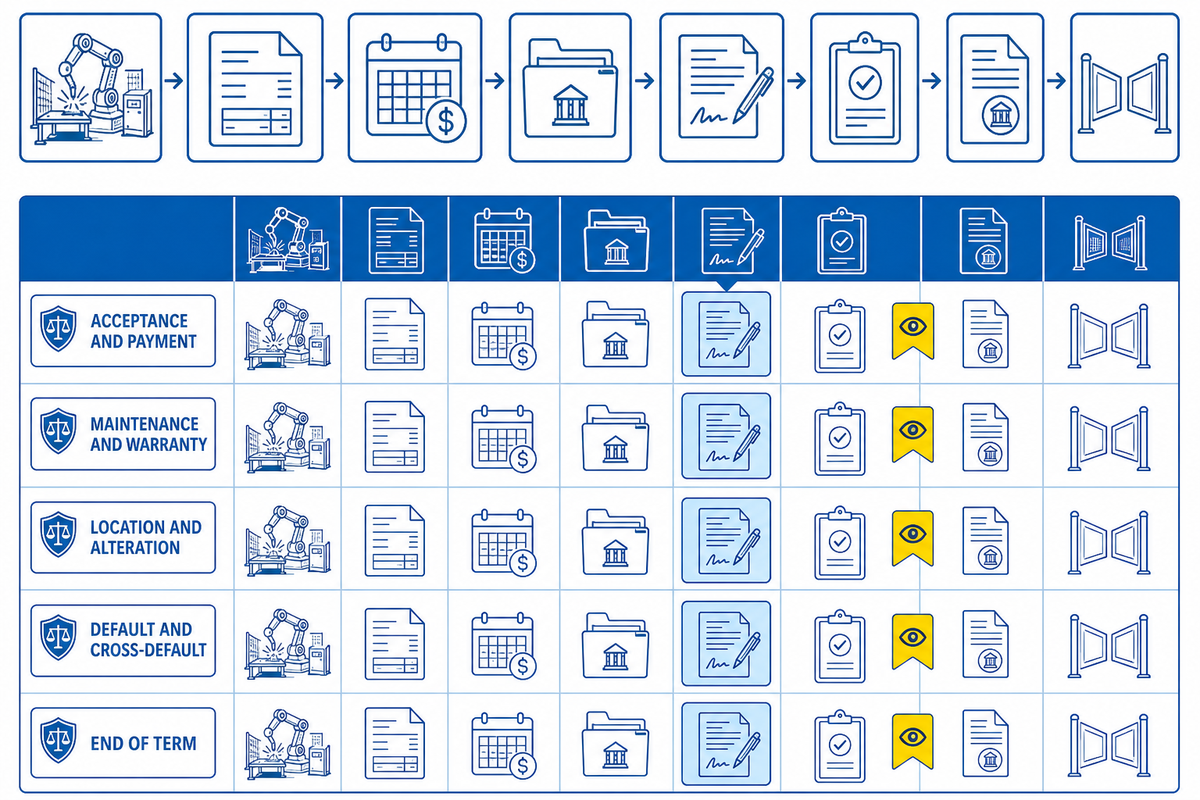
Сравнение вариантов лизинга неполно, пока покупатель не оценит свои обязанности в период использования, при неисполнении условий, модернизации, выкупе и возврате оборудования. Сумма платежа сама по себе мало говорит о рисках, если обслуживание, налоги, страхование, место установки, изменения оборудования, программное обеспечение, принадлежности или логистика возврата описаны в другой части договора. Определите правовую сущность сделки в соответствии с UCC 1-203, а не полагайтесь на название «лизинг».
| Условие договора | Вопрос | Документы, которые нужно сохранить |
|---|---|---|
| Приёмка и оплата | Какое событие запускает начисление временной или регулярной арендной платы? | Подписанный график и подтверждения этапов |
| Техническое обслуживание и гарантия | Кто платит и приостанавливает ли спор с поставщиком платежи? | Сервисная документация и матрица средств правовой защиты |
| Местоположение и переоборудование | Можно ли изменить ячейку, технологическую оснастку, программное обеспечение или систему безопасности? | Порядок согласования и запись конфигурации |
| Неисполнение обязательств и перекрёстное неисполнение | Что приводит к досрочному исполнению обязательств или затрагивает другие договоры? | Сводка от юриста по неисполнению обязательств, сроку на устранение нарушения и средствам правовой защиты |
| Окончание срока договора | Что необходимо выкупить, продлить, демонтировать, упаковать, отправить, восстановить и задокументировать? | Календарь уведомлений и контрольный список состояния при возврате |
В обзоре ELFA основных условий лизинга рассматриваются приемка, техническое обслуживание, отказ от гарантийных обязательств, обеспечительные права, расходы, отказы арендодателя или залогодержателя, а также вопросы неисполнения обязательств. Прежде чем сравнивать лизинг по справедливой рыночной стоимости с вариантом фиксированного выкупа, укажите для каждого обязательства ответственного и соответствующую статью расходов.
Проверьте налоговый и бухгалтерский учет в США
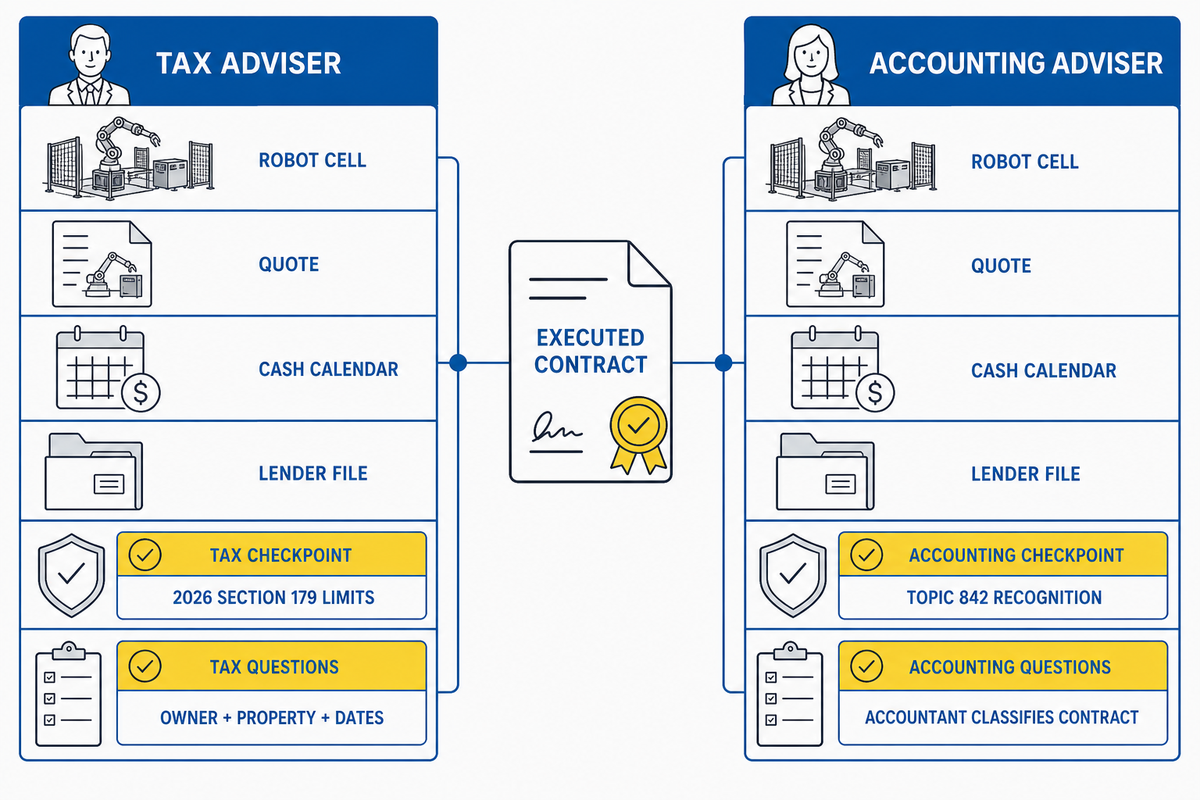
Налогообложение и бухгалтерский учёт зависят от имущества, налогоплательщика, договора, дат и сделанного выбора, а не от маркетингового названия. Попросите налогового консультанта и бухгалтера проверить подписанные документы до того, как покупатель будет считать амортизацию или отражение в балансе преимуществом финансирования.
В действующей IRS Publication 946 указаны максимальный вычет по Section 179 в размере $2 560 000 и порог поэтапного сокращения вычета $4 090 000 на 2026 год. Эти суммы, установленные на конкретный год, не гарантируют автоматической экономии: по-прежнему имеют значение соответствие имущества требованиям, право собственности, использование в бизнесе, приобретение, сроки ввода в эксплуатацию, ограничения по налогооблагаемому доходу, совокупный учет и обстоятельства налогоплательщика.
Согласно FASB Topic 842, арендаторы обычно признают актив в форме права пользования и обязательство по аренде для операционной и финансовой аренды сроком более 12 месяцев. Для соответствующих условиям договоров аренды сроком на 12 месяцев или менее можно выбрать исключение, предусматривающее краткосрочный порядок признания и оценки; при этом отражение расходов и денежных потоков зависит от классификации.
Не доверяйте утверждениям в интернете о том, что покупатель может «вычитать лизинговые платежи», учитывать все платежи по лизингу как операционные расходы или автоматически воспользоваться льготой по Section 179. Налоговые консультанты должны проанализировать договор, а бухгалтер — определить, является ли сделка лизингом, финансированием, договором на оказание услуг или их сочетанием.
Обратитесь к налоговому консультанту
- Кто считается собственником?
- Какие компоненты относятся к квалифицируемому имуществу?
- Когда каждый актив вводится в эксплуатацию?
- Как взаимодействуют раздел 179 и другие правила амортизации?
Обратитесь к бухгалтеру
- Является ли договор лизинговым, финансовым, сервисным или смешанным?
- Применяется ли правило о выборе краткосрочного учета и был ли он выбран?
- Как учитываются компоненты аренды и неарендные компоненты?
- Каковы последствия для ковенантов и денежного потока?
Используйте матрицу решений при заморозке капитальных затрат
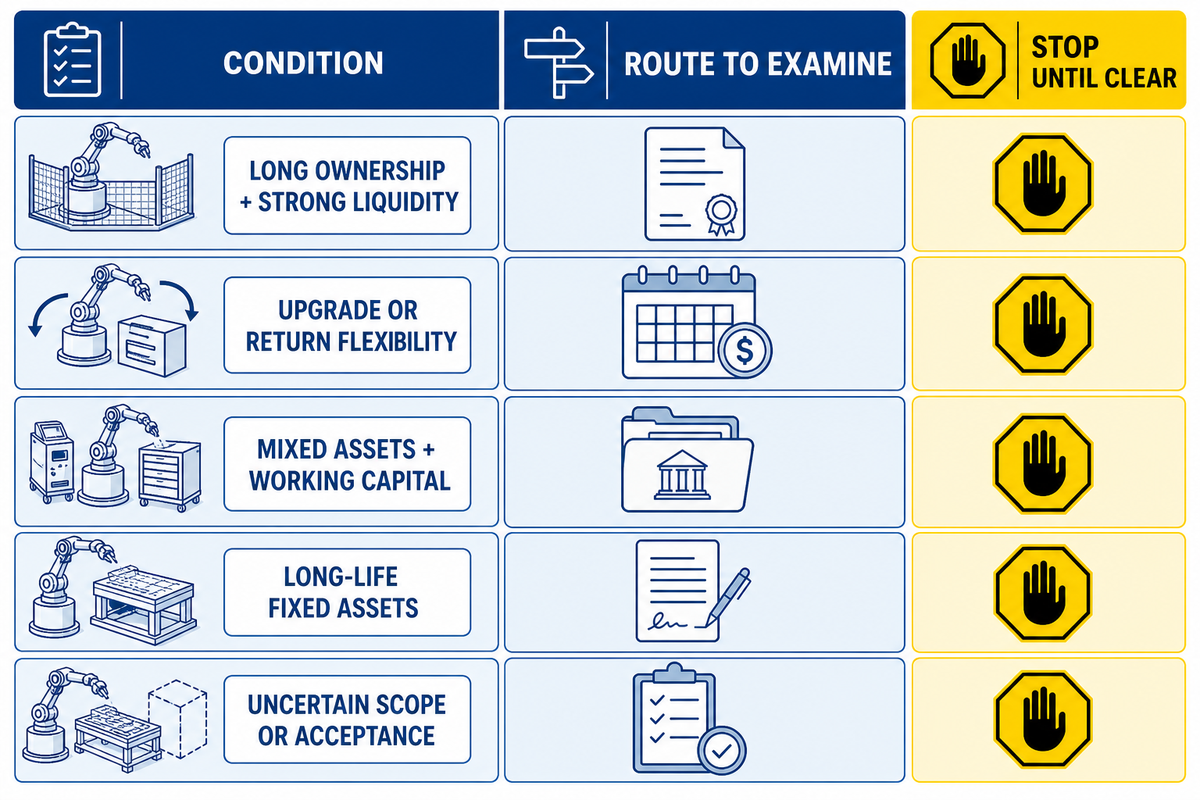
Матрица решений при заморозке капитальных затрат помогает на основе анализа составить короткий список вариантов. Она не оценивает кредитоспособность и не выбирает кредитора, а помогает определить, какой способ финансирования остается жизнеспособным с учетом права собственности, готовности проекта, сроков поступления и расходования средств, технической приемки, рисков модернизации и обязательств при выходе из сделки.
| Условие | Вариант для первоочередного рассмотрения | Не продолжайте, пока |
|---|---|---|
| Длительный срок владения; высокая ликвидность | Покупка за наличные, обычный кредит или финансирование оборудования с переходом права собственности | Сопоставлены риск нехватки ликвидности и упущенная выгода |
| Важна возможность модернизации или возврата | Лизинг по справедливой рыночной стоимости (FMV) или доступная схема обслуживания | Рассчитаны расходы на возврат, обслуживание и опцион, а также обязательства по данным |
| Сочетание основных средств и оборотного капитала | SBA 7(a) или комбинированная структура | Кредитор подтвердил допустимость каждого вида расходов |
| Преобладают подходящие основные средства с длительным сроком службы | SBA 504 и стандартные варианты финансирования основных средств | Согласованы срок полезного использования, дополнительные расходы, сроки и дефицит оборотного капитала |
| Объем работ, приемка или выход на плановые показатели остаются неопределенными | Приостановите принятие обязательств; уточните коммерческое предложение и подтверждения этапов оплаты | Модель трех временных шкал и правила приемки можно согласовать в договоре |
Исключите все предложения, предполагающие не обеспеченный финансированием аванс, неопределенные критерии приемки, неподтвержденную экономию или обязательства при выходе из договора, которые производственная команда не сможет выполнить. Перед одобрением передайте оставшиеся варианты на налоговую, бухгалтерскую, юридическую, страховую и техническую проверку. Если остается вариант с SBA, сверьте его с действующими правилами программ 7(a) или 504, а не рассматривайте таблицу как подтверждение соответствия требованиям.
Подготовьте пакет документов для кредитора
Компактный пакет документов для заявки сокращает количество лишних уточнений, если во всех документах указаны одинаковые сумма проекта, названия поставщиков, контрольные этапы, ответственные стороны и допущения прогноза. Отслеживайте версии документов, чтобы обновлённая смета или изменение объёма работ незаметно не сделали заявку на финансирование недействительной.
Пакет документов для заявки — проверьте наличие этих 8 комплектов:
| Комплекс | Минимальный состав | Проверка согласованности |
|---|---|---|
| 1. Заемщик | Юридическое лицо, собственники, руководство, запрошенный комплект финансовых документов | Названия и обязательства совпадают с данными в заявках |
| 2. Источники и направления использования средств | Оборудование, услуги, работы на площадке, сборы, налоги, резерв | Для каждого доллара указан источник и срок поступления |
| 3. Поставщик | Коммерческое предложение, спецификация материалов, договоры, график аванса и выборки средств | Итоговые суммы, даты, юридические наименования и получатели платежей совпадают |
| 4. Проект | Планировка, обязанности сторон, готовность площадки, страхование | Не осталось неучтенных предварительных условий, на которые не предусмотрено финансирование |
| 5. Денежный поток | Базовый прогноз, задержка на 3 месяца, сценарий превышения бюджета | Даты платежей соответствуют графику, подготовленному кредитором |
| 6. Приемка | Подтверждение испытаний, уведомление, подписанты, устранение недостатков и порядок работы с открытыми вопросами | В документах поставщика и финансирования предусмотрены совместимые условия запуска |
| 7. Консультанты | Неурегулированные юридические, налоговые, бухгалтерские и страховые вопросы | Все решения приняты до начала исполнения |
| 8. Утверждение условий | Итоговые условия договора, требования, комиссии, варианты и даты уведомлений | Утверждённые условия соответствуют документам, представленным на подпись |
Zhouxiang разрабатывает промышленные системы роботизированной сварки и автоматизированные производственные линии; сведения о компании Zhouxiang дают информацию из первоисточника. Покупатели, кредиторы, интеграторы, консультанты и страховщики самостоятельно отвечают за решения по финансированию и договорам.
Часто задаваемые вопросы
Что лучше для сварочного робота: лизинг или финансирование?
Финансирование часто подходит для долгосрочного владения; лизинг может быть удобен, если важны возможность обновления оборудования или гибкость при его возврате. Решение должно зависеть от полной стоимости договора, сроков платежей и обязательств по окончании срока, а не от названия продукта.
Сравните весь график платежей, предполагаемое владение, срок полезного использования, потребность в обновлении оборудования, условие приёмки, обязанности по обслуживанию, опцию выкупа, состояние при возврате и налоговый или бухгалтерский учёт. Одно лишь название «лизинг» не означает, что актив не будет отражаться в балансе или что от договора можно будет гибко отказаться. Кредиты автоматически не покрывают интеграцию, работы на объекте или денежные средства на период выхода на плановую мощность. Прежде чем выбирать вариант, оцените оба с помощью модели «Граница финансирования ячейки», модели финансирования «Три графика» и стресс-теста денежных потоков.
Можно ли включить в финансирование монтаж, сварочные приспособления, ограждения безопасности и пусконаладочные работы?
Монтаж, сварочные приспособления, ограждения безопасности и пусконаладочные работы могут быть включены в финансирование, если кредитор принимает детализированный объём работ по всей ячейке. Однако требования к включению этих расходов и размер необходимых денежных взносов зависят от кредитора и структуры сделки.
Предоставьте кредитору спецификацию материалов, договоры с поставщиком и интегратором, перечень работ на объекте, этапы проекта, а также отдельную стоимость оборудования и услуг. Попросите письменно подтвердить, что включена каждая позиция. Программа SBA 504 ограничена основными средствами и не покрывает оборотный капитал; при другом варианте мягкие затраты могут учитываться иначе. Предусмотрите источник денежных средств для каждой исключённой или условной позиции, чтобы проект не остановился после заказа робота.
Когда начинаются платежи за роботизированную сварочную ячейку, изготовленную под заказ?
Начало платежей должно соответствовать согласованным этапам финансирования и приёмки. До этого покупателю следует свести в один график платежи поставщику, промежуточную аренду, инспекцию, испытания на объекте, регулярные платежи и готовность производства.
Нанесите на одну временную шкалу авансы и промежуточные платежи поставщику, финансирование кредитора, промежуточную аренду, приёмку, регулярные платежи, испытания на объекте и выход производства на стабильный режим. Определите значение каждого события и укажите, каким документом оно регулируется. Поскольку последствия приёмки различаются в зависимости от условий договора и применимого права, юристам следует согласовать документы поставки и финансирования. Если это применимо, процедура должна предусматривать своевременную инспекцию и надлежащий отказ от товара или уведомление; подпись не обязательно является единственным способом оформить приёмку.
Какой кредитный рейтинг или первоначальный взнос требуется?
Для финансирования сварочного робота нет универсальных требований к кредитному рейтингу или первоначальному взносу: фактические условия зависят от кредитора, заёмщика, залогового обеспечения, объёма проекта, поручительства и других требований к кредитной истории.
Требования различаются в зависимости от кредитора, заявителя, срока ведения бизнеса, финансовых показателей, владельцев или поручителей, залогового обеспечения, суммы проекта, оборудования, поставщика, структуры сделки и общей кредитной истории. Запросите письменные предварительные условия, в которых отдельно указаны аванс, вклад кредитора, комиссии, расходы третьих сторон, залоговое обеспечение, поручительство, ковенанты и условия сделки. Считайте предварительную квалификацию, предложенную в рекламных материалах, условной до завершения андеррайтинга и оформления документов.
Может ли стартап получить финансирование на сварочный робот?
Стартап может получить финансирование на сварочный робот, однако из-за короткой истории работы потребуется больше подтверждений управленческой компетентности, ликвидных средств владельцев, способности погашать долг, объёма поставки и прогнозов на случай неблагоприятного сценария.
Подготовьте план источников и использования средств, сведения об опыте руководства, подтверждения наличия заказчиков или производственной потребности, описание объёма поставки, данные о ликвидных средствах владельцев и прогноз на случай неблагоприятного сценария. Само по себе наличие актива не доказывает способность погашать долг, и ни одна программа не гарантирует одобрения.
Применяется ли раздел 179 к финансируемому или взятому в лизинг сварочному роботу?
Раздел 179 может применяться, если налогоплательщик считается владельцем соответствующего требованиям имущества и соблюдает действующие правила в отношении приобретения, использования в предпринимательской деятельности, ввода в эксплуатацию, дохода и подачи заявления о применении этого положения.
Способ оплаты сам по себе не даёт ответа. Попросите налогового консультанта оценить право собственности, тип оборудования, использование в предпринимательской деятельности, приобретение, дату ввода в эксплуатацию, ограничения по налогооблагаемому доходу, объединение активов в группы и подписанные условия покупки или лизинга. При покупке за счёт финансирования право собственности может перейти покупателю, тогда как при настоящем лизинге оно может остаться у арендодателя, однако название договора не является решающим. Уточните, какая сторона вправе начислять амортизацию, соответствует ли требованиям каждый компонент, как учитываются последующие дополнения и достаточно ли у компании налогооблагаемого дохода для желаемого налогового вычета. Значения за 2026 год, приведённые в этом руководстве, актуальны на указанную дату и могут измениться; они не гарантируют, что покупатель сможет заявить максимальный вычет или получить какую-либо потенциальную налоговую выгоду.
Как подготовлено это руководство по финансированию
В руководстве по финансированию отдельно рассматриваются правила программ, практика заключения договоров, налоговые и бухгалтерские вопросы, состав продукции и услуг, предлагаемых самой компанией, а также инструменты принятия решений, разработанные автором. Модели «Граница финансирования ячейки», «Финансирование по трём графикам», «Защита от платежа до приёмки» и «Матрица решения при заморозке капитальных затрат» служат для планирования и не являются стандартами андеррайтинга, юридическими заключениями или гарантией одобрения.
Справочная информация и источники
- Кредиты 7(a) US Small Business Administration
- Кредиты 504 US Small Business Administration
- Публикация 946: как начислять амортизацию имущества Internal Revenue Service
- Аренда, тема 842 Financial Accounting Standards Board
- UCC 1-203: отличие аренды от обеспечительного интереса Cornell Legal Information Institute
- UCC 2A-407: безотзывные обязательства по договорам финансового лизинга Cornell Legal Information Institute
- UCC 2A-515: принятие товара Cornell Legal Information Institute
- Важность приёмки оборудования Equipment Leasing and Finance Association
- 10 ключевых условий договора лизинга Equipment Leasing and Finance Association

