
Contacte a Zhouxiang

Atualizado em agosto de 2026
As opções de financiamento e locação de robôs de soldadura incluem empréstimos, locações e estruturas de programas que financiam a implementação da soldadura robotizada, conciliando os pagamentos exigidos pelo fornecedor com a preservação da liquidez operacional. Regra geral, a melhor opção não é aquela que apresenta a prestação mensal mais baixa.
Resposta breve: mapeie primeiro o projeto completo, verifique a elegibilidade de cada rubrica de custo, compare oito modalidades comerciais de financiamento e negoceie os eventos que autorizam a disponibilização dos fundos ou dão início aos pagamentos. Em seguida, teste o acordo considerando três meses de atraso nas poupanças antes de escolher um empréstimo, um contrato de locação, uma modalidade com garantia da SBA, um contrato de serviços ou uma compra em numerário.
Este guia de decisão é centrado nos EUA; não é uma tabela de taxas nem um parecer jurídico, contabilístico ou fiscal. A elegibilidade, os preços, as garantias, a documentação, a aceitação e o tratamento fiscal efetivos dependem do requerente, do financiador, do contrato, da legislação estadual e dos factos relativos à entrada em serviço.
Uma modalidade de financiamento pode preservar liquidez e reduzir um custo inicial, mas as primeiras prestações de um contrato de locação podem eliminar essa vantagem. Compare o financiamento pelo fornecedor, um empréstimo para equipamento, linhas de crédito bancárias e empresas especializadas em financiamento de equipamento, sempre com o mesmo âmbito completo; «financiamento flexível» ou «prestações mensais acessíveis» são argumentos comerciais até um contrato escrito definir os custos, os prazos, as obrigações e as condições de saída.
Resposta breve: financie a implementação, não apenas o robô
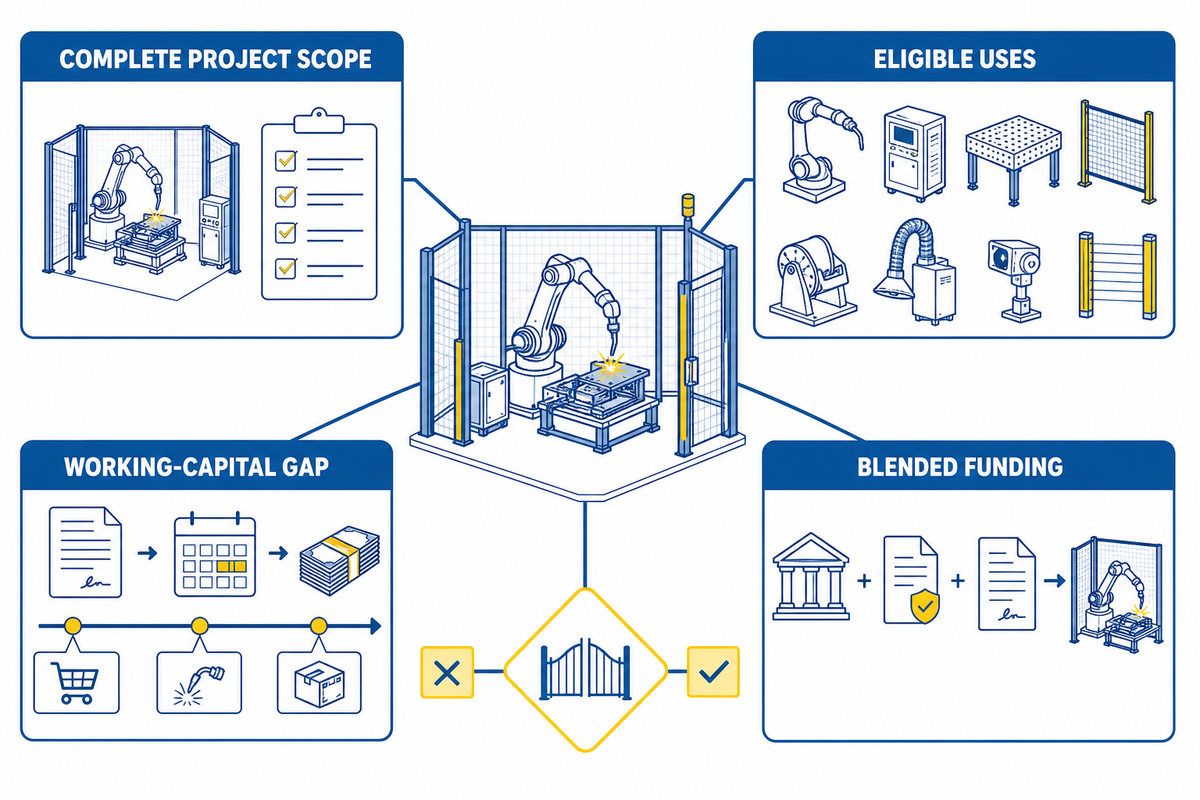
Comece pelo dinheiro necessário para chegar a uma produção estável, e não pela fatura do braço robótico. Utilize um plano de financiamento que distinga equipamento, serviços de integração, trabalhos nas instalações, marcos de pagamento ao fornecedor, impostos e taxas, e uma reserva de fundo de maneio; em seguida, verifique que itens cada estrutura proposta pode cobrir legal e comercialmente.
Esta distinção também é relevante nos programas SBA. As atuais orientações do programa SBA 7(a) incluem a compra e a instalação de máquinas e equipamento entre as utilizações elegíveis. Em contrapartida, a página da SBA sobre o programa 504 centra-se em ativos fixos elegíveis, exige que as máquinas elegíveis de longa duração tenham pelo menos 10 anos de vida útil restante e exclui o fundo de maneio.
Princípio de financiamento
«Financiar a implementação» é uma instrução orçamental, não uma afirmação de que uma única linha de financiamento cobrirá todos os custos do projeto. Poderá ser necessário combinar fontes de financiamento quando os ativos fixos, os serviços, as alterações nas instalações e o capital necessário durante a entrada em produção recebem tratamentos diferentes.
Defina os limites da célula financiável antes de apresentar a candidatura
A Delimitação da Célula Financiável identifica, item a item, tudo o que é necessário para uma célula operacional, quem o fornece, quando o pagamento vence e se o financiador proposto o incluirá. Evita que o robô financiado chegue enquanto a proteção, os dispositivos de fixação, os trabalhos elétricos, a formação ou a liquidez para a fase de arranque continuam sem financiamento.
Por exemplo, um posto de soldadura robotizada pode combinar o robô, a fonte de alimentação para soldadura, o controlador, o posicionador e opções de sensores ou visão artificial. A página do produto correspondente deve apresentar as especificações, a configuração, os pedidos de preço e as propostas; este guia utiliza a célula robotizada apenas para mostrar por que motivo o âmbito financiável ultrapassa a designação de um único ativo.
| Rubrica de custo | Documentação do fornecedor | Questão de financiamento | Risco de défice de tesouraria |
|---|---|---|---|
| Robô e conjunto de soldadura | Orçamento discriminado e equipamentos identificáveis por número de série | Garantias elegíveis e vida útil? | Pagamento inicial antes da aprovação |
| Posicionador, dispositivos de fixação, proteções e sensores | Lista de materiais e desenhos | Incluído no adiantamento para aquisição do equipamento? | Faturas divididas entre fornecedores |
| Integração e colocação em serviço | Âmbito, marcos e entregáveis | Financiado como custo indireto ou excluído? | O pagamento por progresso antecede a aceitação |
| Trabalhos nas instalações e nas redes de serviços | Proposta do empreiteiro e mapa de responsabilidades | Faz parte das garantias do projeto ou é independente? | Os trabalhos no local de instalação começam cedo |
| Reserva para formação e arranque gradual | Plano de pessoal e previsão de tesouraria | Utilização elegível, rubrica separada ou financiamento com caixa? | Os pagamentos começam antes das poupanças |
Classifique cada linha como financiada, paga com fundos próprios, condicional ou por resolver. Não permita que a expressão «financiamento até 100%» substitua um calendário escrito que indique quais as linhas da fatura, comissões, pagamentos iniciais, impostos e custos indiretos efetivamente incluídos.
Compare oito modalidades de financiamento
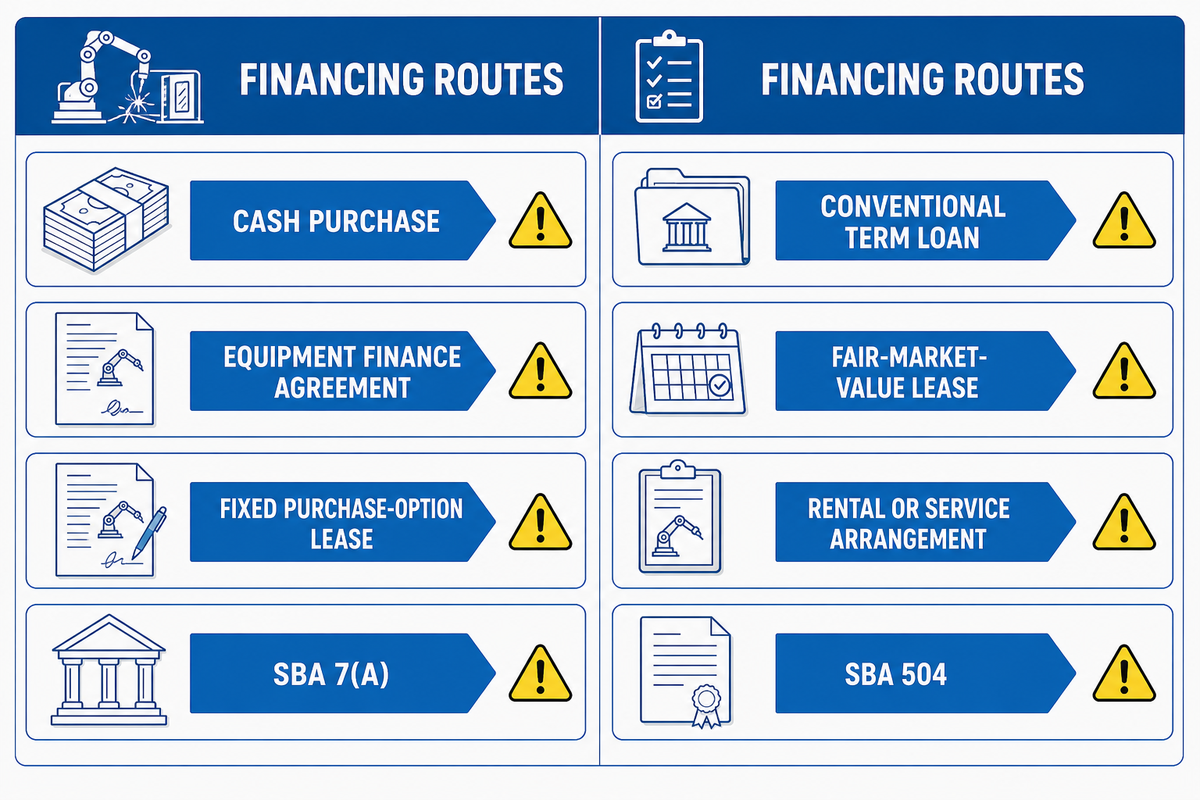
Oito modalidades comerciais abrangem a maioria das conversas, mas as designações não são classificações jurídicas ou contabilísticas fixas. O UCC 1-203 considera relevantes os factos e a realidade económica da transação para distinguir uma locação de um direito real de garantia; por isso, um advogado e o contabilista devem analisar os documentos assinados.
| Tipo / modalidade de financiamento | Caso inicial útil | Principal aspeto a acompanhar |
|---|---|---|
| 1. Compra a pronto | Liquidez sólida e horizonte de titularidade prolongado | Capital circulante consumido antes da estabilização da produção |
| 2.º Empréstimo convencional com prazo definido | Pretende-se a propriedade e o banco aceita o projeto | Garantias reais, cláusulas contratuais, entrada inicial e data de início dos pagamentos |
| 3. Contrato de financiamento de equipamento | Financiamento centrado no ativo, com aquisição prevista da propriedade | Direito real de garantia, comissões, medidas em caso de incumprimento e custos indiretos incluídos |
| 4. Locação pelo justo valor de mercado | A flexibilidade para atualização ou devolução tem valor real | Pressupostos sobre o valor residual, condições de devolução, localização, manutenção e opção de compra |
| 5.º Contrato de locação com opção de compra por preço fixo ou simbólico | Prevê-se a aquisição da propriedade após os pagamentos programados | Substância económica, tratamento fiscal e eventual constituição jurídica do «contrato de locação» como financiamento garantido |
| 6.º Contrato de aluguer, serviços ou utilização | O prestador disponível assume responsabilidades definidas pelos ativos ou serviços | Disponibilidade, utilização mínima, medidas corretivas por indisponibilidade, dados, consumíveis e condições de saída |
| 7. SBA 7(a) | Uma empresa elegível precisa de uma estrutura de projeto com várias finalidades | Elegibilidade perante o programa e o credor, garantias, aval e prazo do processo |
| 8. SBA 504 | Os ativos fixos elegíveis de longa duração adequam-se a uma estrutura de longo prazo | Teste da vida útil, âmbito dos ativos fixos e fundo de maneio excluído |
A compra direta do equipamento pode ser adequada para uma unidade industrial consolidada com reservas de caixa suficientes, enquanto as opções de locação com possibilidade de compra ou uma locação operacional podem alterar o calendário dos pagamentos sem eliminar o risco. O equipamento usado, uma máquina de soldar, máquinas de soldadura autónomas e um sistema de automação completo podem ter tratamentos diferentes consoante o tipo de equipamento. Pergunte se a proposta cobre o preço total de compra, inclui uma opção de compra definida, permite ao comprador renovar a locação e tem em conta a longa vida útil esperada do equipamento industrial.
Para financiar equipamento de soldadura, considere o conjunto de soldadura por arco, o equipamento de automação e os restantes equipamentos de fabrico como um único sistema operacional. Uma solução e um plano de financiamento devem evitar uma grande lacuna inicial de caixa, especificar as opções no fim do prazo e indicar se o comprador irá adquirir o equipamento; a expressão «tecnologia avançada» não responde a nenhuma destas questões.
Uma comparação rigorosa assemelha-se à lista de fatores do 48 CFR 7.401: período de utilização previsto, pagamentos acumulados, custos de instalação e assistência, obsolescência, opções de compra, cancelamento ou devolução antecipada, garantias e valor residual. Essa norma federal não rege uma compra privada; aqui, o seu valor reside na abrangência das questões.
«A lista final adequada é aquela que continua a funcionar depois de se analisarem, em conjunto, o contrato, os marcos de pagamento do fornecedor e a previsão de tesouraria para um arranque lento.»
Quadro de decisão de financiamento da Zhouxiang
Elabore o Modelo de Financiamento dos Três Relógios
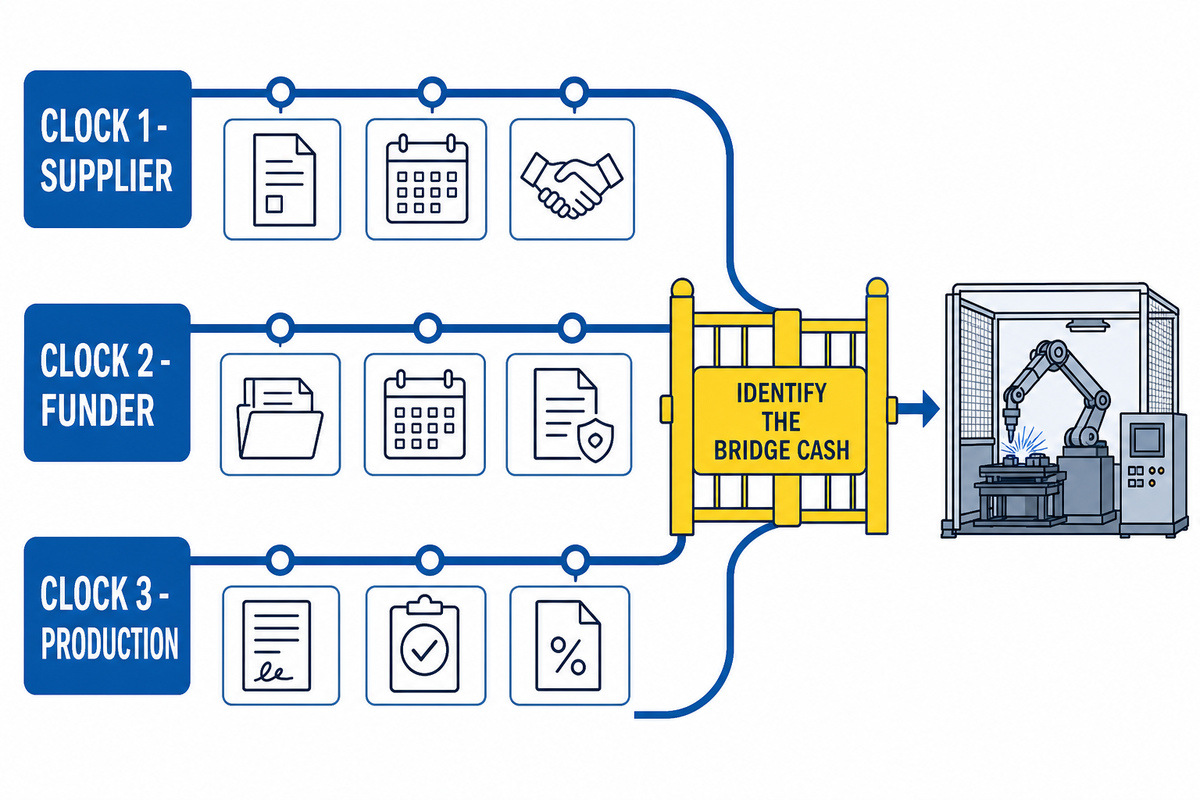
O Modelo de Financiamento dos Três Relógios alinha os pedidos de pagamento do fornecedor, os marcos que desencadeiam o desembolso ou o pagamento pelo financiador e a data em que a célula começa a gerar benefícios financeiros fiáveis. As suspensões de investimentos de capital surgem frequentemente quando os dois primeiros relógios avançam antes do terceiro.
Calendário 1, fornecedor: pagamento inicial, aprovação do projeto para fabrico, fabrico, ensaio em fábrica, expedição, trabalhos no local de instalação, colocação em serviço e parcela final retida.
Relógio 2, financiador: aprovação, documentação, pagamento ao fornecedor, desembolso por fases, eventual renda provisória, aceitação e início dos pagamentos regulares.
Relógio 3, produção: serviços disponíveis, equipa formada, processo aprovado, produção utilizável, ciclo estável e poupanças previstas concretizadas.
Indique as datas propostas e as provas exatas junto de cada evento. Esse calendário de colocação em serviço do robô de soldadura define a sequência técnica; o modelo de financiamento importa apenas os nomes dos marcos necessários para revelar a exposição de caixa antes do início da produção.
Teste de prazos: se o fornecedor exigir agora um pagamento inicial de 30%, o financiador só disponibilizar os fundos após a entrega e os pagamentos regulares começarem após a aceitação assinada, enquanto as poupanças de produção só surgem mais tarde, o comprador tem de identificar explicitamente o capital necessário para cobrir o intervalo. Substitua a percentagem do exemplo pelos valores que constam dos documentos efetivos do fornecedor e do financiador.
Teste a resistência dos pagamentos perante uma entrada em produção lenta
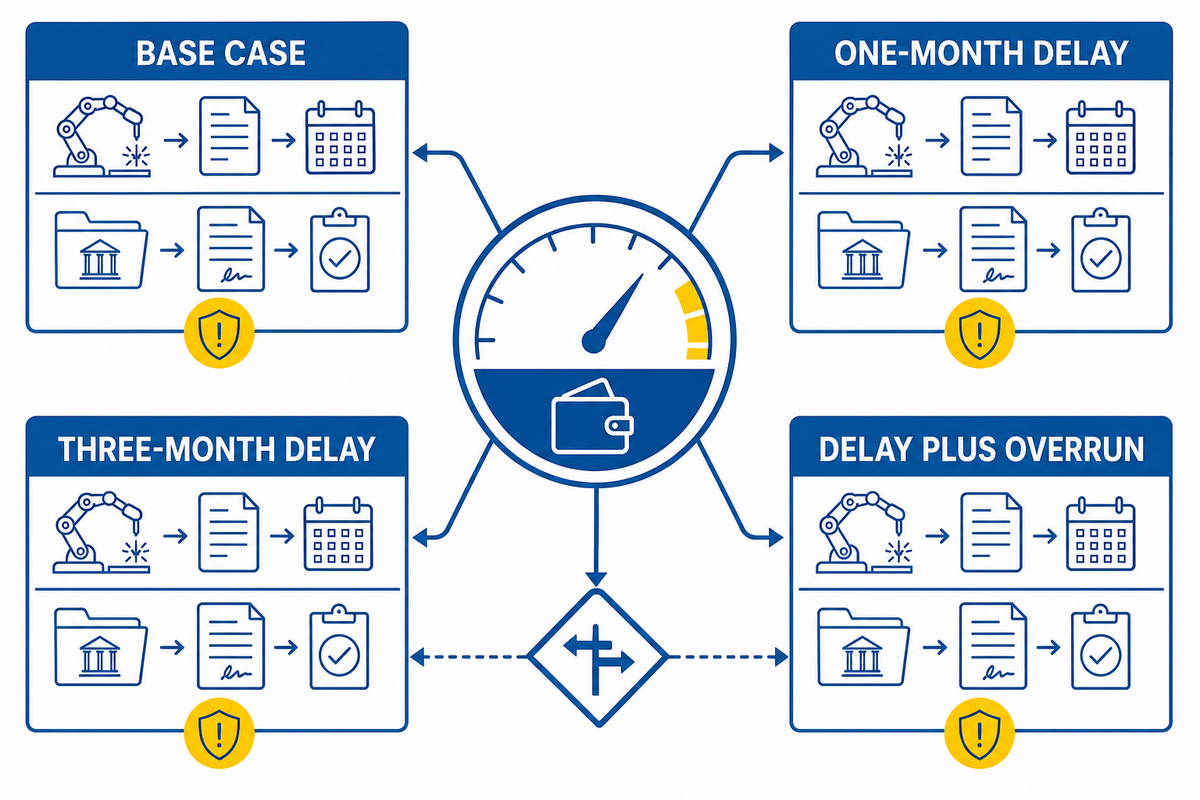
Uma estrutura de financiamento é resiliente quando a empresa consegue suportar os pagamentos antes de as poupanças previstas com as vendas se concretizarem. Elabore uma análise mensal de tesouraria com o pagamento inicial efetivo, as comissões do financiador, os pagamentos por fases, o início dos pagamentos, a manutenção, a mão de obra adicional durante a fase de arranque e os custos do projeto excluídos. Utilize o guia de custos de células de soldadura robotizada para obter os custos dos componentes; este guia determina apenas quando e como esses custos se traduzem em necessidades de tesouraria.
| Caso | Pressuposto para a fase de arranque | Pergunta a responder |
|---|---|---|
| Cenário de base | Plano operacional aprovado | O fluxo de caixa líquido mensal mantém-se positivo? |
| Atraso de um mês | As poupanças são adiadas um mês | Que reserva cobre a prestação? |
| Atraso de três meses | A formação, a qualificação ou a procura demoram mais do que o previsto | A liquidez continua acima do mínimo acordado? |
| Atraso e derrapagem de custos | A entrada em produção atrasa-se e surge um custo excluído | É possível dar continuidade ao projeto sem comprometer a atividade? |
Exemplo ilustrativo de fluxo de caixa: um projeto de $500 000 com um pagamento inicial de 10% exige um desembolso de $50 000. Acrescente $12 000 de trabalhos no local de instalação não incluídos, uma comissão de $6 000, pagamentos mensais de $9 000, um atraso de 3 meses e uma contingência de 15%: a folha de cálculo deve apresentar pelo menos $27 000 em pagamentos antes da obtenção de benefícios, além das restantes utilizações de caixa. Uma segunda proposta poderá exigir um pagamento inicial de 5%, reter 20% até um marco, adiar os pagamentos regulares por 90 dias ou distribuí-los por 36 meses; represente os desembolsos de $18 000 e $45 000 no mesmo calendário. Estes são valores de exemplo, não um preço do fornecedor, uma condição do credor, uma reserva recomendada ou um resultado obtido por um cliente.
Utilize o cálculo do ROI da soldadura robotizada existente para consultar os dados detalhados sobre poupanças e prazo de retorno do investimento, incluindo custos laborais. Neste guia, esses resultados servem de pressupostos para o calendário dos fluxos de caixa; não são repetidos como um modelo de ROI concorrente.
Compare as propostas pelo total de dinheiro necessário até à produção estável, pelo nível mínimo de liquidez, pelo total de pagamentos programados, pelas obrigações no fim do contrato e pelo custo de saída ou atualização. Prestações mais baixas podem consumir mais fundo de maneio se ocultarem uma entrada inicial mais elevada, custos excluídos, renda intercalar, comissões ou obrigações de devolução.
Prepare o processo como o analista de crédito o avaliaria
Um processo pronto para análise pelo financiador liga o mutuário, o projeto, o fluxo de caixa, as garantias, o fornecedor e o plano de conclusão. Deve permitir que o avaliador compreenda por que razão a célula pode ser concluída, aceite, utilizada e paga sem depender de promessas de produtividade sem fundamento.
Uma referência pública útil é o 7 CFR 5001.202, que aborda a capacidade de reembolso, a capitalização, as garantias, a gestão, a viabilidade técnica, o equipamento integrado, a conclusão e as projeções fundamentadas no seu próprio programa. Não é uma lista exaustiva de critérios de análise de crédito, mas ilustra por que motivo um folheto sobre um robô de soldadura e uma proposta com uma prestação mensal são insuficientes.
- Documentação do mutuário: estrutura de propriedade, experiência da gestão, demonstrações financeiras, mapa da dívida, documentos fiscais solicitados pelo credor e autorização para análise de crédito.
- Dossier do projeto: proposta completa, lista de materiais, contratos com fornecedores, âmbito das intervenções nas instalações, responsabilidades de implementação e requisitos de seguro.
- Dossier financeiro: fontes e utilizações dos fundos, calendário do pagamento inicial e dos desembolsos, previsão operacional, cenário desfavorável e responsabilidade pelas contingências.
- Dossier de conclusão: calendário, comprovativos da fábrica e do local, plano de formação, processo para tratar pendências e responsáveis pela assinatura.
Peça a cada financiador os requisitos e as definições por escrito. Os critérios de crédito, as garantias pessoais, as garantias reais, os compromissos financeiros, as regras de notificação e o tratamento de documentos em falta variam consoante a transação e o requerente.
Durante o processo de candidatura, distinga a aprovação de uma pré-qualificação comercial. Os analistas podem examinar um plano de negócios detalhado, o registo de crédito da empresa, o histórico de crédito da empresa, o crédito pessoal quando solicitado legalmente e as reservas de tesouraria; cada financiador pode avaliar o perfil de crédito global de forma diferente. Um «histórico de crédito sólido» não corresponde a um limiar universal, e empresas de qualquer dimensão devem exigir que os requisitos condicionais sejam apresentados por escrito.
Criar uma barreira específica para cada transação entre aceitação e pagamento
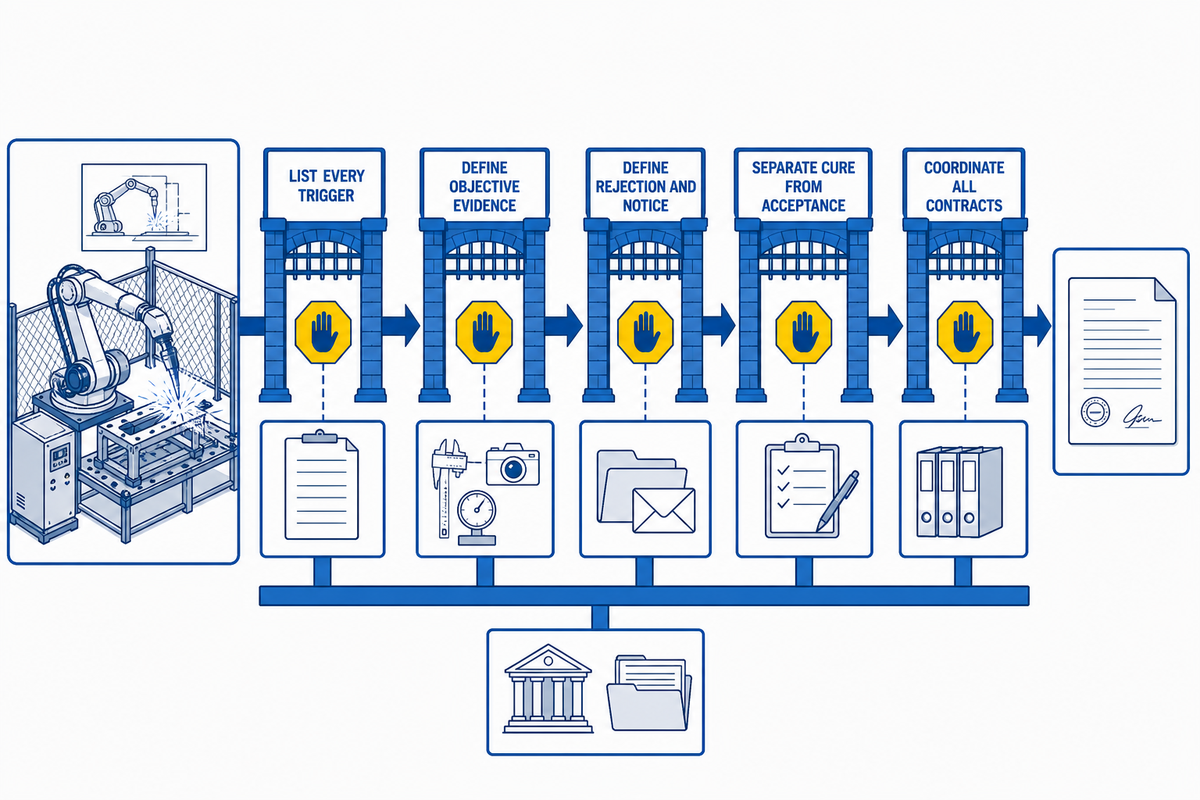
A Barreira entre aceitação e pagamento é um conjunto coordenado de regras de inspeção, notificação, aprovação e resolução de problemas. O objetivo é impedir que a equipa do projeto desencadeie o financiamento ou uma obrigação de pagamento incondicional antes de compreender as provas acordadas e o tratamento dos pontos pendentes.
As orientações da ELFA sobre a aceitação de equipamentos explicam que a documentação de entrega e aceitação pode confirmar a inspeção e a adequação, pode dar início a uma série de pagamentos incondicionais e pode ser exigida antes de o locador disponibilizar o financiamento. No entanto, a aceitação não tem as mesmas consequências em todas as modalidades de financiamento.
O UCC 2A-407 aborda promessas irrevogáveis e independentes em locações financeiras não destinadas ao consumidor; não deve ser aplicado de forma generalizada a empréstimos ou a qualquer acordo designado como locação. O UCC 2A-515 também mostra que a aceitação pode resultar da conduta ou da falta de uma rejeição válida após uma oportunidade razoável para inspeção; por isso, a página de assinatura pode não ser o único evento relevante.
- Enumere todos os eventos de referência — entrega, instalação, ensaio em fábrica, ensaio no local, utilização efetiva, aceitação, disponibilização dos fundos, renda intercalar e prestação regular.
- Definir provas objetivas — configuração identificada, ensaio acordado, método de medição, documentos, formação e itens pendentes relevantes.
- Definir a rejeição e a notificação — quem inspeciona, o prazo permitido, o método de notificação exigido e o que constitui uma resposta eficaz.
- Distinga a correção da aceitação — indique quais as falhas que impedem a aprovação e como os itens pendentes que não a impedem serão documentados, salvaguardados e resolvidos.
- Coordenar todos os contratos — os documentos do fornecedor, integrador, financiador, locação, empreiteiro das instalações, garantia e seguro não podem conter marcos contraditórios.
Peça a um advogado qualificado que analise a transação efetiva e a legislação aplicável. Nenhuma lista de verificação pode determinar se ocorreu aceitação, se o pagamento é irrevogável ou quais os meios de reparação que se mantêm disponíveis num litígio específico.
Analise o contrato de locação para além da prestação mensal
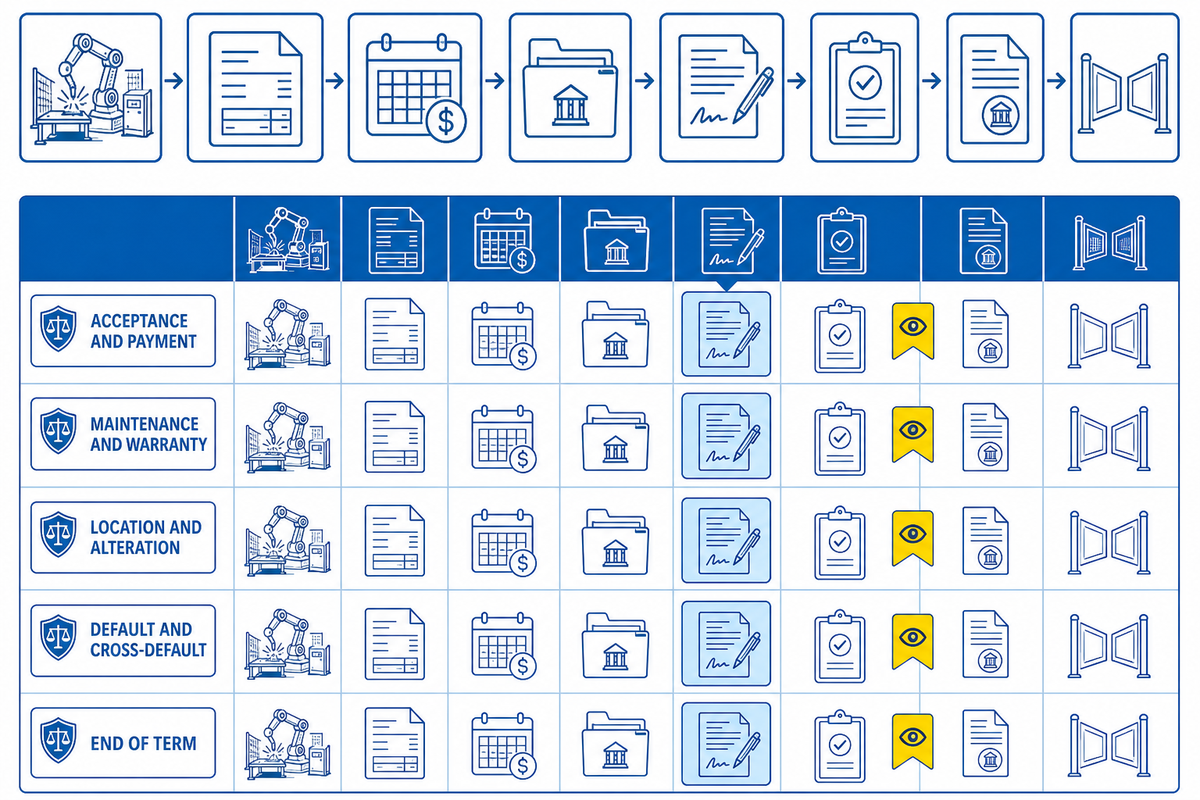
A comparação de contratos de locação só fica completa quando o comprador calcula os custos das suas obrigações durante a utilização, em caso de incumprimento, na atualização, na compra e na devolução. O valor anunciado da prestação pouco revela sobre o risco se a manutenção, os impostos, o seguro, a localização, as alterações, o software, os acessórios ou a logística de devolução estiverem previstos noutra parte do documento. Confirme a natureza jurídica da transação nos termos do UCC 1-203, em vez de confiar na designação «contrato de locação».
| Cláusula | Questão | Documentos a conservar |
|---|---|---|
| Aceitação e pagamento | Que evento inicia a renda intercalar ou regular? | Calendário assinado e provas dos marcos de pagamento |
| Manutenção e garantia | Quem paga e uma disputa com o fornecedor suspende os pagamentos? | Registos de assistência e matriz de medidas corretivas |
| Localização e alterações | É possível alterar a célula, a utillagem e os dispositivos de fixação, o software ou o sistema de segurança? | Processo de consentimento e registo da configuração |
| Incumprimento e incumprimento cruzado | O que antecipa as obrigações ou afeta outros contratos? | Resumo do incumprimento, da regularização e das medidas corretivas preparado pelo advogado |
| Fim do contrato | O que tem de ser comprado, renovado, removido, embalado, expedido, reposto e documentado? | Calendário de notificações e lista de verificação das condições de devolução |
A análise da ELFA às cláusulas essenciais dos contratos de locação destaca a aceitação, a manutenção, as exclusões de garantia, os direitos reais de garantia, as despesas, as renúncias do senhorio ou credor hipotecário e as situações de incumprimento. Antes de comparar uma locação pelo valor justo de mercado com uma opção de compra por preço fixo, atribua cada obrigação a um responsável e a uma rubrica de custos.
Verifique o tratamento fiscal e contabilístico nos EUA
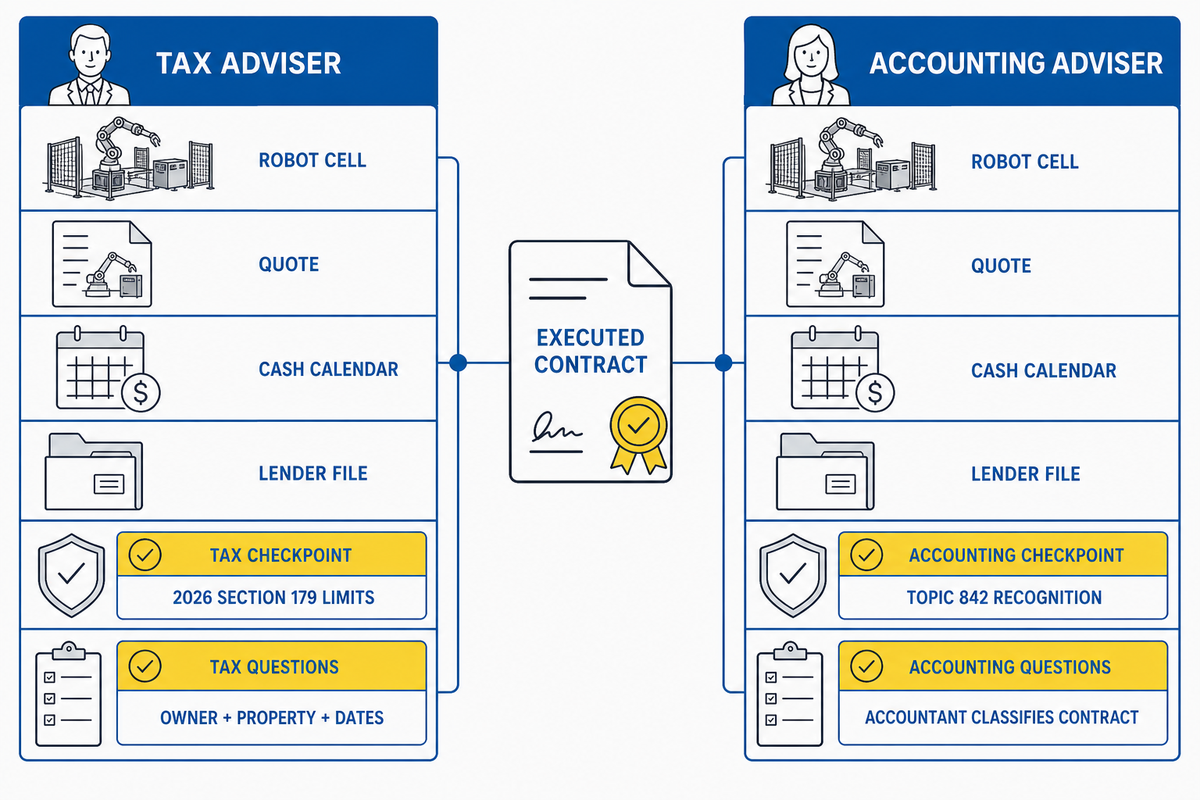
O tratamento fiscal e contabilístico depende do bem, do contribuinte, do contrato, das datas e das opções fiscais, não da designação comercial. Peça ao consultor fiscal e ao contabilista que analisem os documentos assinados antes de considerar a depreciação ou a apresentação no balanço como um benefício de financiamento.
A versão atual da Publicação 946 do IRS indica uma dedução máxima de $2 560 000 ao abrigo da Section 179 em 2026 e um limiar de redução gradual de $4 090 000. Estes montantes, aplicáveis a esse ano, não garantem uma poupança automática: continuam a ser determinantes os bens elegíveis, a titularidade, o uso empresarial, a aquisição, a data de entrada em serviço, os limites do rendimento tributável, a agregação e as circunstâncias do contribuinte.
Nos termos do FASB Topic 842, os locatários reconhecem, em geral, um ativo sob direito de utilização e um passivo de locação para locações operacionais e financeiras com duração superior a 12 meses. As locações elegíveis com duração igual ou inferior a 12 meses podem beneficiar da opção de reconhecimento e mensuração para locações de curto prazo, enquanto a apresentação das despesas e dos fluxos de caixa varia consoante a classificação.
Não aceite uma afirmação encontrada na Web de que o comprador pode «deduzir as rendas», registar todas as rendas como despesas operacionais ou beneficiar automaticamente da Section 179. Os consultores fiscais têm de analisar o contrato, e um contabilista tem de determinar se o acordo é um contrato de locação, um financiamento, um contrato de serviços ou uma combinação destas modalidades.
Consultar o consultor fiscal
- Quem é considerado proprietário?
- Que componentes são bens elegíveis?
- Quando entra cada ativo em serviço?
- Como se articulam a Section 179 e as restantes regras de depreciação?
Consultar o contabilista
- O contrato corresponde a uma locação, financiamento, prestação de serviços ou estrutura mista?
- A opção fiscal de curto prazo aplica-se e já foi exercida?
- Como são tratados os componentes de locação e os que não são de locação?
- Quais são os efeitos nas cláusulas contratuais e no fluxo de caixa?
Utilize a grelha de decisão para a suspensão de investimentos de capital
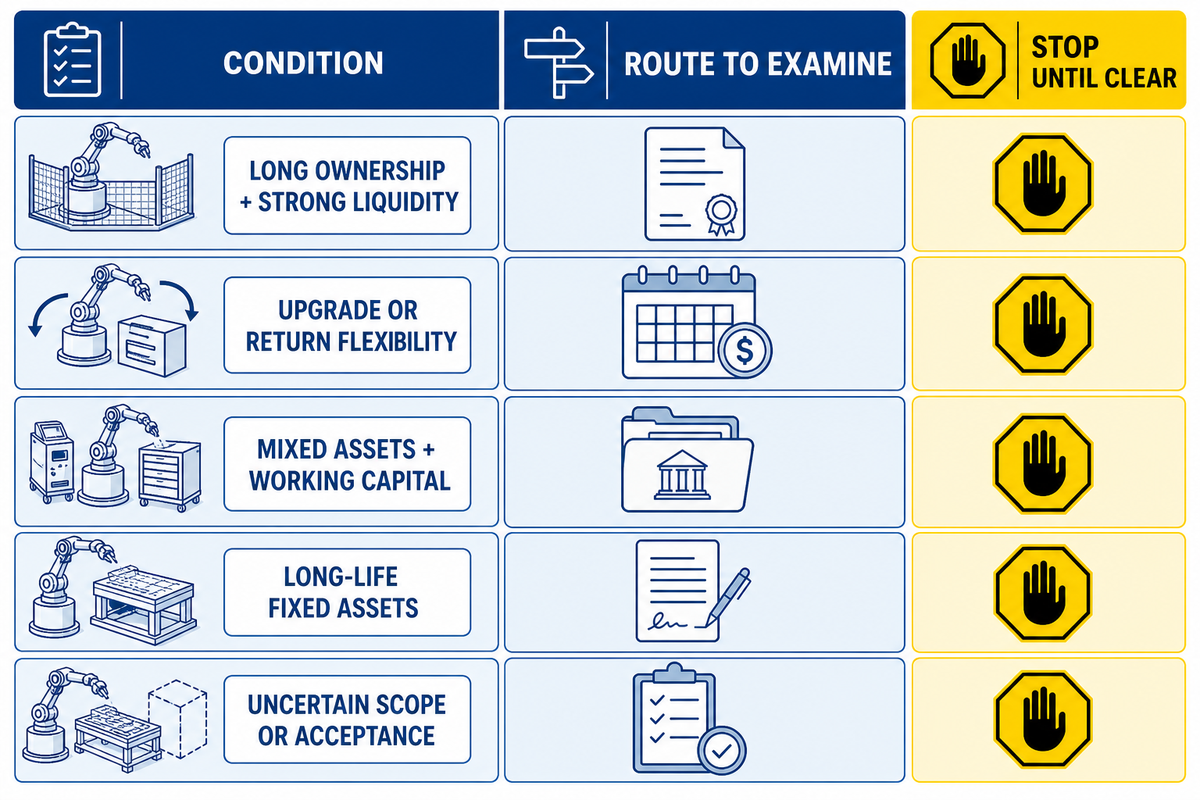
A Grelha de decisão para a suspensão de investimentos de capital transforma a análise numa lista restrita de opções. Não avalia a qualidade de crédito nem seleciona um financiador; permite identificar que modalidades continuam viáveis depois de clarificar a titularidade, a maturidade do projeto, o calendário dos fluxos de caixa, a aceitação técnica, o risco de atualização e as obrigações de saída.
| Condição | Modalidade a analisar primeiro | Não avance até que |
|---|---|---|
| Horizonte de propriedade longo; liquidez sólida | Pagamento em numerário, empréstimo convencional ou financiamento de equipamento orientado para a aquisição | Comparam-se a liquidez em cenários desfavoráveis e o custo de oportunidade |
| A flexibilidade para atualizar ou devolver é importante | Contrato de locação pelo justo valor de mercado ou serviço disponível | Os custos de devolução, manutenção e opção, bem como as obrigações relativas aos dados, estão quantificados |
| Ativos fixos e fundo de maneio combinados | SBA 7(a) ou estrutura combinada | O credor confirma a elegibilidade de cada utilização |
| Predominam os ativos fixos elegíveis de longa duração | SBA 504 e alternativas convencionais para ativos fixos | Vida útil, custos indiretos, prazos e défice de fundo de maneio estão resolvidos |
| O âmbito, a aceitação ou a entrada em produção continuam incertos | Suspenda o compromisso; melhore a proposta e as provas dos marcos de pagamento | É possível formalizar de forma coerente o modelo dos três relógios e as regras de aceitação |
Elimine qualquer proposta que dependa de um pagamento inicial sem financiamento, de critérios de aceitação indefinidos, de poupanças sem fundamento ou de uma obrigação de saída que a equipa operacional não consiga cumprir. Submeta as opções restantes a uma análise fiscal, contabilística, jurídica, de seguros e técnica antes da aprovação. Se continuar em avaliação uma opção SBA, confirme-a face às regras atuais dos programas 7(a) ou 504, em vez de considerar a grelha como prova de elegibilidade.
Prepare um processo de candidatura pronto para análise pelo financiador
Um dossier de candidatura conciso reduz trocas de informação evitáveis, desde que todos os documentos indiquem o mesmo montante do projeto, os mesmos nomes de fornecedores, marcos, responsáveis e pressupostos das previsões. Controle as versões para que um orçamento revisto ou uma alteração do âmbito não invalide inadvertidamente o pedido de financiamento.
Processo de candidatura — confirme estes oito conjuntos de documentos:
| Agrupar | Conteúdo mínimo | Verificação de coerência |
|---|---|---|
| 1.º Mutuário | Entidade, proprietários, gestão e documentação financeira solicitada | Nomes e obrigações coincidem com os pedidos apresentados |
| 2. Fontes e utilizações dos fundos | Equipamento, serviços, trabalhos no local de instalação, taxas, impostos e reserva | Cada montante tem uma fonte de financiamento e um prazo definidos |
| 3. Fornecedor | Proposta, lista de materiais, contratos, calendário de pagamentos iniciais e desembolsos | Os totais, as datas, as denominações legais e os beneficiários dos pagamentos são coerentes |
| 4. Projeto | Disposição, responsabilidades, prontidão das instalações e seguro | Não há pré-requisitos por financiar ocultos |
| 5. Fluxo de caixa | Previsão de base, atraso de três meses e cenário de derrapagem de custos | As datas de pagamento coincidem com a minuta do financiador |
| 6. Aceitação | Provas dos ensaios, notificação, signatários, processo de correção e itens pendentes | Os documentos do fornecedor e do financiamento usam eventos de referência compatíveis |
| 7.º Consultores | Questões jurídicas, fiscais, contabilísticas e de seguros pendentes | Todas as decisões estão fechadas antes da execução |
| 8. Aprovação das condições | Versão final das condições, requisitos, comissões, opções e datas para notificações | As condições aprovadas correspondem aos documentos apresentados para assinatura |
A Zhouxiang concebe sistemas industriais de soldadura robotizada e linhas de produção automatizadas; o perfil da empresa Zhouxiang apresenta informação de primeira mão. Os compradores, financiadores, integradores, consultores e seguradoras continuam responsáveis pelas decisões de financiamento e contratuais.
Perguntas frequentes
É melhor optar por locação ou financiamento para um robô de soldadura?
O financiamento costuma adequar-se a uma posse prolongada; a locação financeira pode oferecer flexibilidade para atualizar ou devolver o equipamento, mas a decisão deve basear-se na totalidade dos custos contratuais, no calendário dos pagamentos e nas obrigações no fim do contrato, e não na designação do produto.
Compare o fluxo total de pagamentos, a expectativa de aquisição da propriedade, a vida útil, a necessidade de atualização, o momento da aceitação, as obrigações de manutenção, a opção de compra, as condições de devolução e o tratamento contabilístico ou fiscal. A designação «locação financeira» não garante, por si só, um tratamento fora do balanço nem uma saída flexível. Os empréstimos não cobrem automaticamente a integração, as obras nas instalações ou a tesouraria necessária durante o arranque. Antes de escolher uma modalidade, analise ambas com o Limite de Financiabilidade da Célula, o Modelo dos Três Relógios e o teste de tesouraria em cenário adverso.
É possível financiar a instalação, os dispositivos de fixação, as proteções de segurança e a colocação em serviço?
A instalação, os dispositivos de fixação, as proteções de segurança e a colocação em serviço podem ser financiados se o financiador aceitar um âmbito discriminado para a célula completa; a elegibilidade e as contribuições em numerário exigidas variam consoante o financiador e a modalidade.
Apresente ao financiador a lista de materiais, os contratos com o fornecedor e o integrador, o âmbito das obras nas instalações, os marcos do projeto e os valores discriminados do equipamento e dos serviços. Solicite confirmação escrita de cada rubrica incluída. O programa SBA 504 tem limites relativos aos ativos fixos e exclui o fundo de maneio; noutras modalidades, os custos indiretos podem ser tratados de forma diferente. Reserve uma fonte de tesouraria para cada rubrica excluída ou sujeita a condições, para evitar que o projeto pare depois de encomendar o robô.
Quando devem começar os pagamentos de uma célula de soldadura robotizada fabricada por encomenda?
O início dos pagamentos deve seguir os marcos de financiamento e de aceitação negociados, depois de o comprador definir os pagamentos por fases ao fornecedor, a renda intercalar, a inspeção, os ensaios no local, os pagamentos regulares e a prontidão para a produção.
Apresente numa única cronologia os pagamentos iniciais e por fases ao fornecedor, o financiamento do financiador, a renda intercalar, a aceitação, os pagamentos regulares, os ensaios no local e o início da produção estável. Defina o significado de cada evento e o documento que o rege. Como as consequências da aceitação variam consoante o contrato e a lei aplicável, o advogado deve coordenar os documentos do fornecedor e do financiamento. Quando aplicável, o processo deve prever uma inspeção atempada e uma rejeição ou notificação válida; a aceitação pode ocorrer por outros meios além da assinatura.
Que pontuação de crédito ou pagamento inicial são exigidos?
Não existe uma pontuação de crédito nem um pagamento inicial universal para financiar um robô de soldadura; as condições efetivas dependem do financiador, do mutuário, das garantias, do âmbito do projeto, das garantias pessoais e dos restantes requisitos do historial de crédito.
Os requisitos variam em função do financiador, do requerente, do tempo de atividade, do desempenho financeiro, dos proprietários ou garantes, das garantias, do montante do projeto, do equipamento, do fornecedor, da estrutura e dos restantes elementos do historial de crédito. Solicite uma proposta escrita que discrimine o pagamento inicial, a contribuição do financiador, as comissões, os custos de terceiros, as garantias, as garantias pessoais, as cláusulas e as condições. Considere provisória qualquer pré-qualificação comercial até à conclusão da análise de risco e da documentação.
Uma empresa em fase de arranque pode financiar um robô de soldadura?
Uma empresa em fase de arranque pode financiar um robô de soldadura, mas um historial de atividade limitado exige mais provas da capacidade de gestão, da liquidez dos proprietários, da capacidade de reembolso, do âmbito do fornecedor e das previsões de cenário adverso.
Prepare um mapa de origens e aplicações de fundos, a experiência da gestão, provas relativas a clientes ou à produção, o âmbito do fornecedor, a liquidez dos proprietários e uma previsão de cenário adverso. Um ativo, por si só, não comprova a capacidade de reembolso, e nenhum programa garante a aprovação.
A Section 179 aplica-se a um robô de soldadura financiado ou em locação financeira?
A Section 179 pode aplicar-se quando o contribuinte é considerado proprietário de bens elegíveis e cumpre as regras em vigor relativas à aquisição, à utilização empresarial, à entrada em serviço, ao rendimento e à opção fiscal.
A modalidade de pagamento, por si só, não responde à questão. Peça a um consultor fiscal que analise a propriedade, o tipo de equipamento, a utilização empresarial, a aquisição, a data de entrada em serviço, os limites de rendimento tributável, a agregação e os termos do contrato de compra ou locação financeira assinado. As compras financiadas podem permitir que o comprador seja considerado proprietário, enquanto uma verdadeira locação pode manter a propriedade no locador; ainda assim, as designações não são decisivas. Confirme qual das partes pode reclamar a depreciação, se cada componente é elegível, como são tratadas as adições posteriores e se a empresa tem rendimento tributável suficiente para a opção pretendida. Os valores de 2026 citados neste guia estão associados a uma data e podem mudar; não garantem que o comprador possa reclamar a dedução máxima nem qualquer benefício fiscal potencial.
Como foi elaborado este guia de financiamento
Este guia de financiamento distingue as regras dos programas, as práticas contratuais, as questões fiscais e contabilísticas, o âmbito dos produtos da própria empresa e as ferramentas de decisão desenvolvidas pelo autor. O Limite de Financiabilidade da Célula, o Modelo de Financiamento dos Três Relógios, a Barreira entre Aceitação e Pagamento e a Grelha de Decisão sobre Suspensão de Investimentos de Capital são instrumentos de planeamento, não normas de análise de risco, pareceres jurídicos nem promessas de aprovação.
Referências e fontes
- Empréstimos 7(a) US Small Business Administration
- Empréstimos 504 US Small Business Administration
- Publicação 946: como depreciar bens Internal Revenue Service
- Locações, tópico 842 Financial Accounting Standards Board
- UCC 1-203: distinção entre locação e garantia real Cornell Legal Information Institute
- UCC 2A-407: promessas irrevogáveis em contratos de locação financeira Cornell Legal Information Institute
- UCC 2A-515: aceitação de bens Cornell Legal Information Institute
- A aceitação do equipamento é importante Equipment Leasing and Finance Association
- Dez cláusulas essenciais de um contrato de locação financeira Equipment Leasing and Finance Association

