
Contacte con Zhouxiang

Actualizado en agosto de 2026
Las opciones de financiación y arrendamiento financiero para robots de soldadura incluyen préstamos, arrendamientos financieros y estructuras de programas para financiar la implantación de soldadura robotizada, adaptando los pagos al proveedor y preservando la liquidez operativa. Por lo general, la opción adecuada no es la que muestra la cuota mensual más baja.
Respuesta breve: primero, detalle el proyecto completo; compruebe si cada partida de costes cumple los requisitos; compare ocho vías de financiación comercial y negocie los hitos que liberan los fondos o dan inicio a los pagos. Después, ponga a prueba la operación suponiendo tres meses de retraso en los ahorros antes de elegir entre un préstamo, un arrendamiento, una vía respaldada por la SBA, un acuerdo de servicios o una compra al contado.
Esta guía de decisión se centra en Estados Unidos; no es una tabla de tipos ni una opinión jurídica, contable o fiscal. La elegibilidad, los precios, las garantías reales, la documentación, la aceptación y el tratamiento fiscal dependen del solicitante, el prestamista, el contrato, la legislación estatal y las circunstancias de la puesta en servicio.
Una opción de financiación puede preservar la liquidez y reducir el coste inicial, pero los primeros pagos del arrendamiento pueden anular esa ventaja. Compare la financiación del proveedor, un préstamo para equipos, líneas de crédito bancarias y empresas especializadas en financiación de equipos con el mismo alcance completo. «Financiación flexible» o «cuotas mensuales asequibles» son mensajes comerciales hasta que un acuerdo de financiación por escrito defina los desembolsos, los plazos, las obligaciones y las condiciones de salida.
Respuesta breve: financie el despliegue, no solo el robot
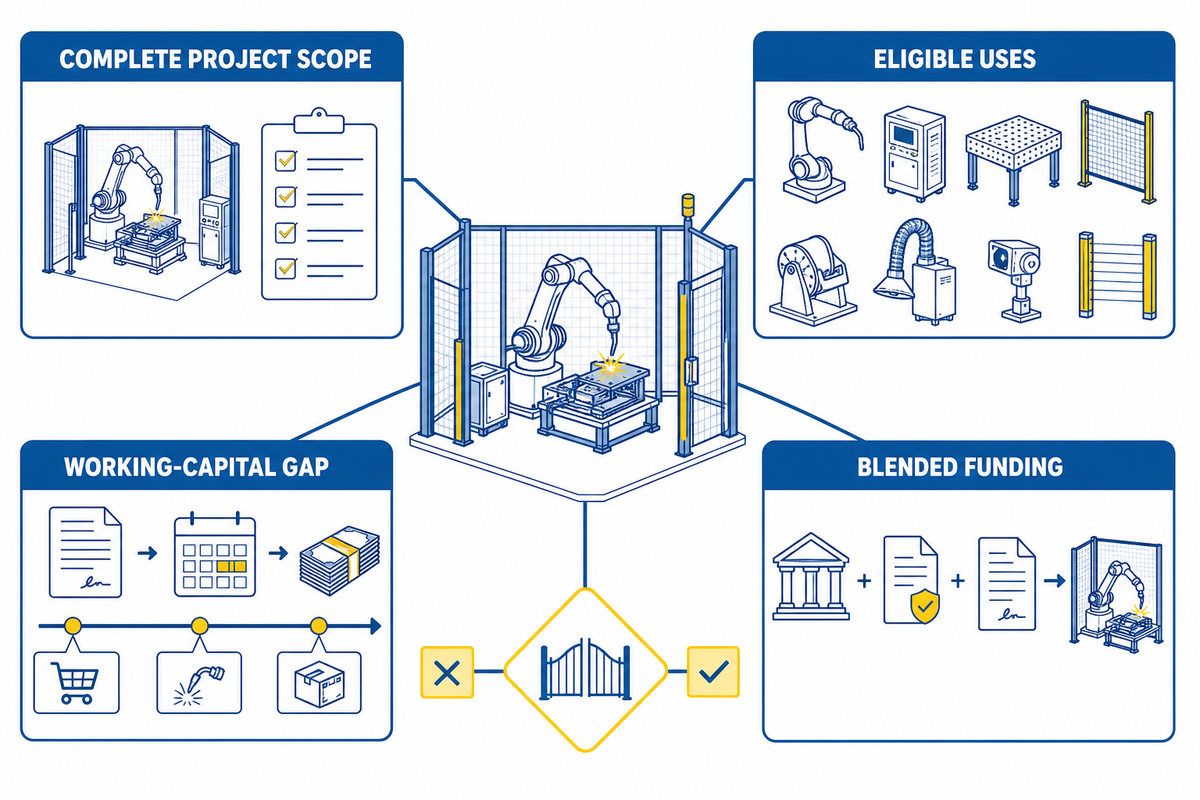
Empiece por el efectivo necesario para alcanzar una producción estable, no por la factura del brazo robótico. Utilice un plan de financiación que desglose los equipos, los servicios de integración, los trabajos en las instalaciones, los hitos de pago al proveedor, los impuestos y las tasas, y una reserva de capital circulante; después, compruebe qué partidas puede cubrir legal y comercialmente cada estructura propuesta.
Esta distinción también importa dentro de los programas de la SBA. La guía vigente del programa SBA 7(a) incluye la compra y la instalación de maquinaria y equipos entre los usos admisibles. En cambio, la página de SBA 504 se centra en activos fijos admisibles, exige que la maquinaria de larga vida útil tenga al menos 10 años de vida útil restante y excluye el capital circulante.
Principio de financiación
«Financiar el despliegue» es una instrucción presupuestaria, no una afirmación de que una única operación financiará todos los costes del proyecto. Puede ser necesario combinar fuentes de financiación si los activos fijos, los servicios, los cambios en las instalaciones y el efectivo necesario durante la puesta en marcha reciben un tratamiento distinto.
Defina los límites de la célula financiable antes de solicitar financiación
El perímetro financiable de la célula es un desglose por partidas de todo lo necesario para que la célula funcione, quién lo suministra, cuándo vence cada pago y si el financiador propuesto lo incluirá. Evita que llegue un robot financiado mientras siguen sin financiación las protecciones, los útiles de fijación, los trabajos eléctricos, la formación o la liquidez necesaria para la puesta en marcha.
Por ejemplo, un puesto de soldadura robotizada individual puede combinar el robot, la fuente de alimentación de soldadura, el controlador, el posicionador y las opciones de detección o visión artificial. La página del producto correspondiente debe incluir especificaciones, configuración, solicitudes de precio y presupuestos; esta guía utiliza la célula robotizada únicamente para mostrar por qué el alcance financiable va más allá de la denominación de un solo activo.
| Partida de costes | Documentación del proveedor | Pregunta sobre financiación | Riesgo de déficit de liquidez |
|---|---|---|---|
| Robot y paquete de soldadura | Presupuesto desglosado y activos identificables por número de serie | ¿Garantía real admisible y vida útil? | Anticipo antes de la aprobación |
| Posicionador, útiles de fijación, resguardos y sensores | Lista de materiales y planos | ¿Incluido en el anticipo para los equipos? | Proveedor repartido entre varias facturas |
| Integración y puesta en marcha | Alcance, hitos y entregables | ¿Se financia como coste indirecto o queda excluido? | El desembolso por avance se produce antes de la aceptación |
| Trabajos en las instalaciones y los servicios auxiliares | Presupuesto del contratista y mapa de responsabilidades | ¿Forma parte de las garantías del proyecto o va por separado? | Los trabajos en las instalaciones comienzan pronto |
| Reserva para formación y puesta en marcha gradual | Plan de personal y previsión de tesorería | ¿Uso admisible, partida separada o pago en efectivo? | Los pagos comienzan antes de que se materialicen los ahorros |
Marque cada partida como financiada, pagada en efectivo, condicionada o pendiente de resolver. No permita que la expresión «financiación de hasta el 100 %» sustituya a un calendario por escrito que detalle qué partidas de las facturas, comisiones, anticipos, impuestos y costes indirectos están realmente incluidas.
Compare ocho vías de financiación
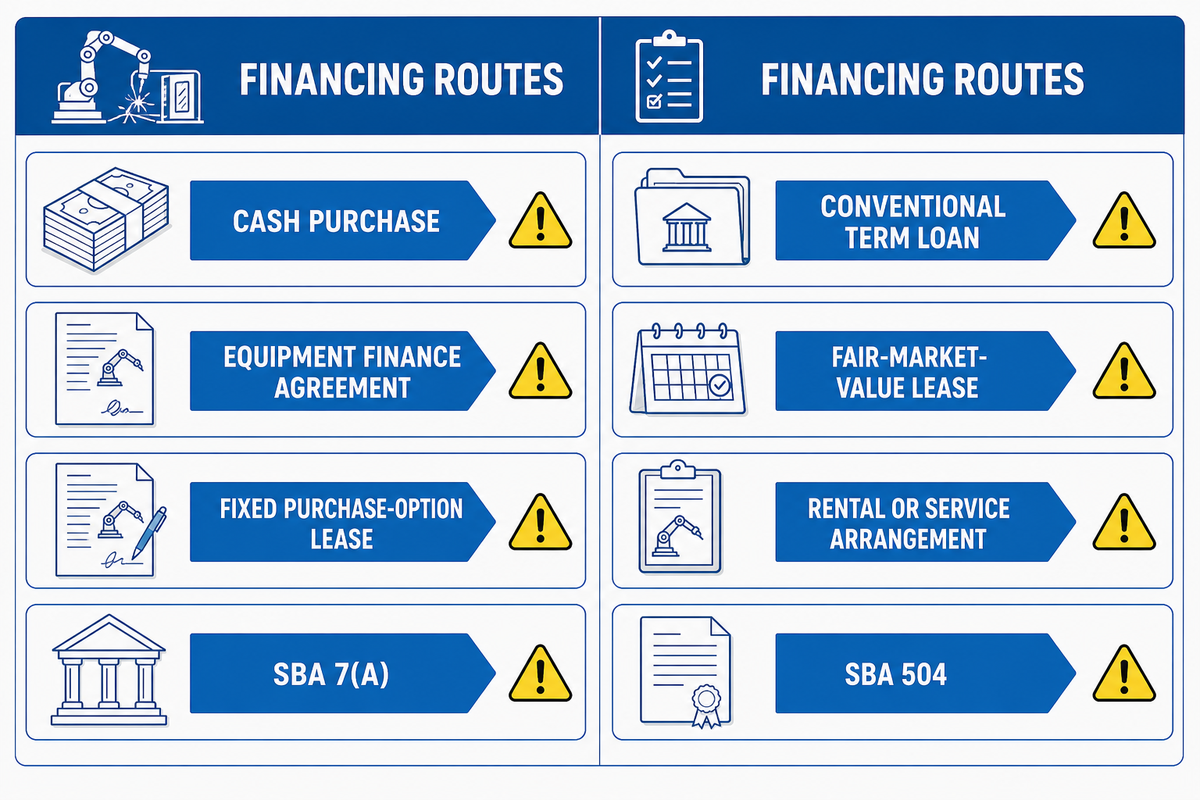
Ocho fórmulas comerciales cubren la mayoría de las opciones, pero sus denominaciones no son clasificaciones jurídicas o contables fijas. UCC 1-203 establece que los hechos y la realidad económica de la operación son relevantes para distinguir un arrendamiento de una garantía real, por lo que un abogado y el contable deben revisar los documentos firmados.
| Tipo de financiación / vía | Caso inicial útil | Principal aspecto que debe vigilarse |
|---|---|---|
| 1. Compra al contado | Buena liquidez y horizonte de propiedad prolongado | Capital circulante consumido antes de estabilizarse la producción |
| 2. Préstamo convencional a plazo | Se desea adquirir la propiedad y el banco acepta el proyecto | Garantías, cláusulas financieras, pago inicial y fecha de inicio de los pagos |
| 3. Acuerdo de financiación de equipos | Financiación centrada en el activo con intención de adquirir la propiedad | Garantía real, comisiones, medidas en caso de impago y costes indirectos incluidos |
| 4. Arrendamiento financiero a valor de mercado | La flexibilidad para actualizar o devolver tiene un valor real | Hipótesis sobre el valor residual, condiciones de devolución, ubicación, mantenimiento y opción de compra |
| 5. Arrendamiento financiero con opción de compra a precio fijo o ventajoso | Se prevé adquirir la propiedad tras los pagos programados | Naturaleza económica, tratamiento fiscal y posible consideración legal del «arrendamiento» como financiación garantizada |
| 6. Acuerdo de alquiler, servicio o uso | El proveedor disponible asume responsabilidades definidas sobre los activos o los servicios | Disponibilidad, uso mínimo, compensación por indisponibilidad, datos, consumibles y condiciones de salida |
| 7. SBA 7(a) | La empresa debe cumplir los requisitos y el proyecto requiere una estructura con varios fines | Requisitos del programa y del prestamista, garantía real, aval y plazo del proceso |
| 8. SBA 504 | Los activos fijos admisibles de larga vida útil encajan en una estructura a largo plazo | Análisis de vida útil, alcance de los activos fijos y exclusiones de capital circulante |
La compra directa de los equipos puede encajar en una planta consolidada con reservas de efectivo suficientes, mientras que las opciones de arrendamiento con opción de compra o un arrendamiento operativo pueden modificar el calendario sin eliminar el riesgo. Los equipos usados, una máquina de soldadura, las máquinas de soldadura independientes y un sistema completo de automatización pueden recibir un tratamiento distinto según el tipo de equipo. Pregunte si la oferta cubre el precio total de compra, incluye una opción de compra definida, permite al comprador renovar el arrendamiento y tiene en cuenta la larga vida útil prevista de los equipos industriales.
Para financiar equipos de soldadura, considere el paquete de soldadura por arco, los equipos de automatización y los demás equipos de fabricación como un único sistema operativo. Una solución y un plan de financiación deben evitar un gran desfase de tesorería inicial, especificar las opciones al final del plazo e indicar si el comprador adquirirá los equipos; «tecnología avanzada» no responde a ninguna de esas preguntas.
Una comparación rigurosa se asemeja a la lista de factores de 48 CFR 7.401: periodo de uso previsto, pagos acumulados, costes de instalación y servicio, obsolescencia, opciones de compra, cancelación o devolución anticipada, garantías y valor residual. Esa norma federal no rige una compra privada; aquí resulta útil por la amplitud de las cuestiones que plantea.
«La lista breve adecuada es la que sigue siendo viable cuando se ponen en la misma página el contrato, los hitos del proveedor y la previsión de tesorería con una puesta en marcha lenta».
Marco de decisión sobre la financiación de Zhouxiang
Elabore el modelo de financiación de los tres relojes
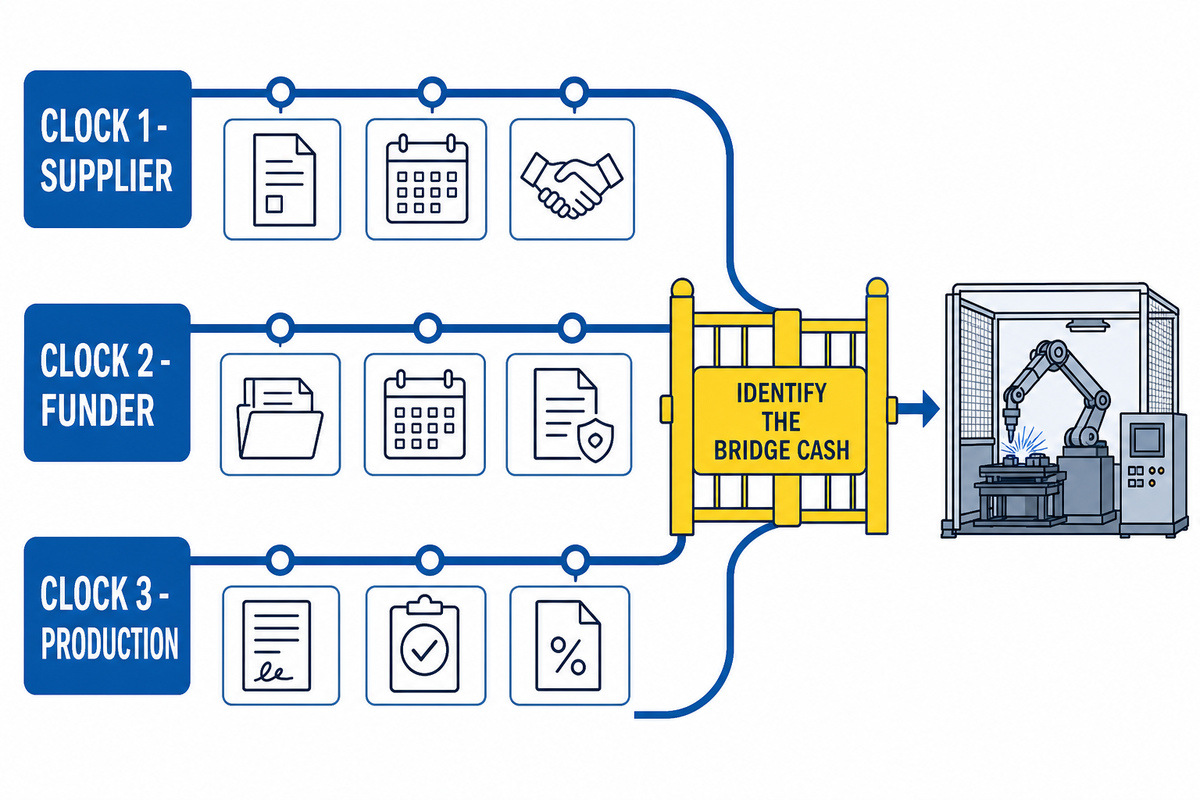
El modelo de financiación de los tres relojes coordina los desembolsos al proveedor, los hitos que activan la disposición o el pago por parte del financiador y la fecha en que la célula empieza a generar un beneficio económico fiable. Los bloqueos de la inversión suelen aparecer cuando los dos primeros relojes se adelantan al tercero.
Calendario 1, proveedor: anticipo, aprobación del diseño para fabricación, fabricación, prueba en fábrica, envío, trabajos en las instalaciones del cliente, puesta en marcha y retención del pago final.
Reloj 2, financiador: aprobación, documentación, pago al proveedor, disposición por avance de obra, alquiler provisional si lo hubiera, aceptación e inicio de los pagos periódicos.
Reloj 3, producción: suministros listos, personal formado, proceso aprobado, producción utilizable, ciclo estable y ahorros previstos materializados.
Indique las fechas propuestas exactas y las pruebas correspondientes junto a cada hito. El calendario de puesta en marcha del robot de soldadura determina la secuencia técnica; el modelo de financiación solo incorpora los nombres de los hitos necesarios para mostrar la exposición de caja antes de iniciar la producción.
Prueba de calendario: si el proveedor necesita ahora un anticipo del 30 %, el prestamista solo aporta los fondos tras la entrega y los pagos periódicos empiezan con la aceptación firmada, mientras que los ahorros de producción llegan más tarde, el comprador debe identificar explícitamente la liquidez puente necesaria. Sustituya el porcentaje del ejemplo por el que figure en la documentación real del proveedor y del prestamista.
Ponga a prueba los pagos ante una puesta en marcha lenta
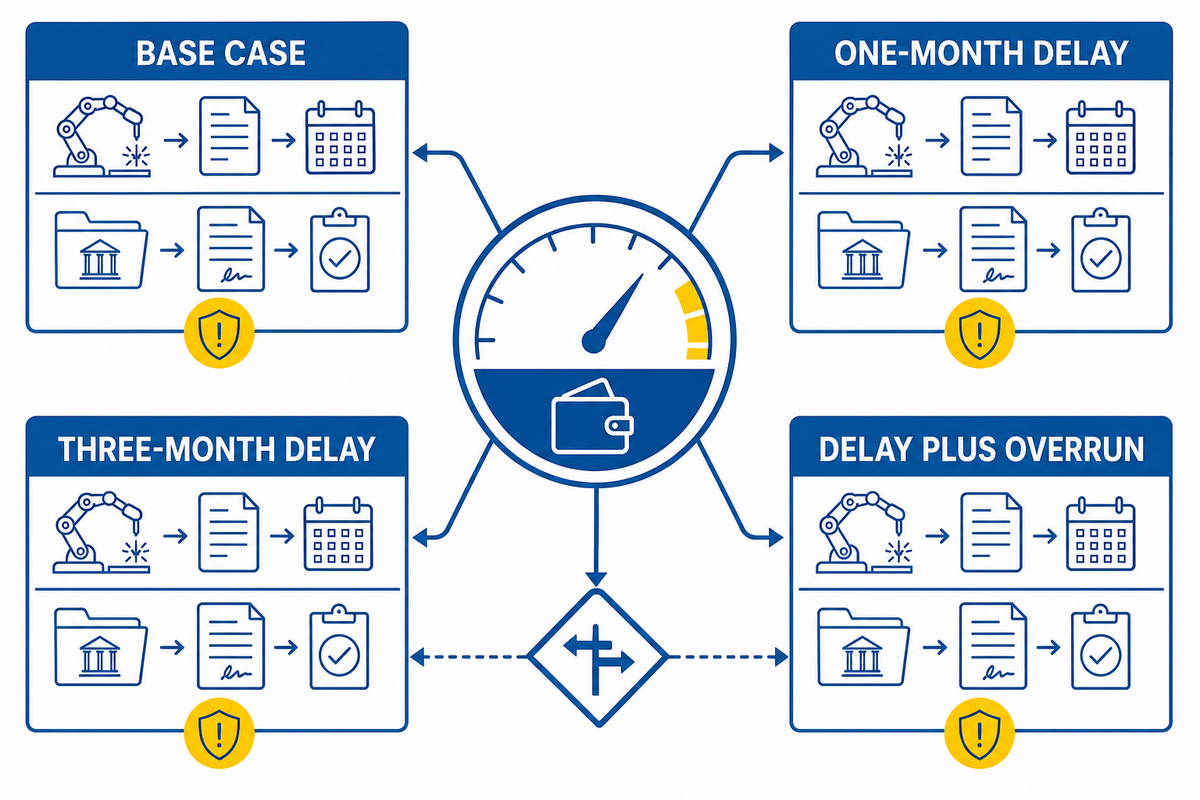
Una estructura de financiación es sólida cuando la empresa puede hacer frente a los pagos antes de que se materialicen los ahorros previstos en el escenario de ventas. Prepare una previsión mensual de tesorería con el anticipo real, las comisiones del prestamista, los pagos por hitos, la fecha de inicio de los pagos, el mantenimiento, la mano de obra adicional durante la puesta en marcha y los costes del proyecto excluidos. Utilice la guía de costes de células de soldadura robotizada para obtener los costes de los componentes; esta guía solo determina cuándo y cómo esos costes generan pagos.
| Caso | Supuesto de puesta en marcha progresiva | Pregunta que debe responderse |
|---|---|---|
| Escenario base | Plan operativo aprobado | ¿Sigue siendo positivo el flujo de caja neto mensual? |
| Retraso de un mes | Los ahorros se retrasan un mes | ¿Qué reserva cubre la cuota? |
| Retraso de tres meses | La formación, la cualificación o la demanda tardan más de lo previsto | ¿La liquidez sigue por encima del mínimo acordado? |
| Retraso y sobrecostes | Se retrasa la puesta en marcha y aparece un coste excluido | ¿Puede continuar el proyecto sin dejar las operaciones sin liquidez? |
Ejemplo de flujo de caja: un proyecto de $500.000 con un anticipo del 10 % genera una solicitud de pago de $50.000. Añada $12.000 por trabajos en las instalaciones del cliente excluidos, una comisión de $6.000, pagos mensuales de $9.000, un retraso de 3 meses y una contingencia del 15 %: la hoja de cálculo debe mostrar al menos $27.000 en pagos anteriores a la obtención de beneficios, además de los demás usos de efectivo. Una segunda oferta podría exigir un anticipo del 5 %, retener el 20 % hasta alcanzar un hito, aplazar los pagos periódicos durante 90 días o distribuirlos a lo largo de 36 meses; modele sus desembolsos de $18.000 y $45.000 en el mismo calendario. Son datos de ejemplo, no un precio del proveedor, condiciones de un prestamista, una reserva recomendada ni un resultado para un cliente.
Utilice el cálculo del ROI de la soldadura robotizada existente para consultar los datos detallados sobre ahorros y plazo de recuperación de la inversión, incluidos los costes laborales. En esta guía, esos resultados se convierten en hipótesis sobre el calendario de los flujos de caja; no se repiten como un modelo de ROI alternativo.
Compare las ofertas según el efectivo total necesario antes de alcanzar una producción estable, el punto de menor liquidez, los pagos totales previstos, la exposición al final del plazo y el coste de una salida o actualización. Aunque las cuotas sean más bajas, pueden consumir más capital circulante si ocultan un anticipo mayor, partidas excluidas, alquiler provisional, comisiones u obligaciones de devolución.
Prepare la documentación como la evaluaría un analista de riesgos
Un expediente preparado para solicitar financiación conecta al prestatario, el proyecto, el flujo de caja, las garantías, el proveedor y el plan de finalización. Debe permitir que quien lo revise vea por qué la célula puede completarse, aceptarse y ponerse en funcionamiento, y cómo se devolverá la financiación, sin depender de promesas de productividad sin fundamento.
Una referencia pública útil es 7 CFR 5001.202, que aborda la capacidad de reembolso, la capitalización, las garantías, la gestión, la viabilidad técnica, los equipos integrados, la finalización y las proyecciones respaldadas en su propio programa. No es una lista exhaustiva de comprobación para la evaluación de riesgos, pero ilustra por qué un folleto sobre un robot de soldadura y un presupuesto con una cuota mensual son insuficientes.
- Expediente del prestatario: titularidad, experiencia del equipo directivo, estados financieros, calendario de deuda, documentos fiscales que solicite el prestamista y autorización para consultar el historial crediticio.
- Expediente del proyecto: presupuesto completo, lista de materiales, contratos con proveedores, alcance de los trabajos en las instalaciones, responsabilidades de implementación y requisitos de seguro.
- Expediente de tesorería: fuentes y usos de los fondos, calendario de anticipos y desembolsos, previsión operativa, escenario desfavorable y responsable de las contingencias.
- Expediente de finalización: calendario, pruebas de fábrica y de las instalaciones, plan de formación, proceso para gestionar asuntos pendientes y responsables autorizados a firmar.
Solicite a cada prestamista sus requisitos y definiciones por escrito. Los criterios de solvencia, los avales, las garantías reales, las obligaciones financieras, las normas de notificación y la gestión de la documentación pendiente varían según la operación y el solicitante.
Durante la solicitud, distinga el proceso de aprobación de una precalificación comercial. Los evaluadores pueden examinar un plan de empresa detallado, el historial crediticio de la empresa, su solvencia y el crédito personal cuando se solicite legalmente; cada prestamista puede valorar de forma distinta el perfil crediticio general. No existe un umbral universal de «historial crediticio sólido», y las empresas de cualquier tamaño deben exigir que los requisitos condicionales consten por escrito.
Establezca un cortafuegos entre la aceptación y el pago específico de cada operación
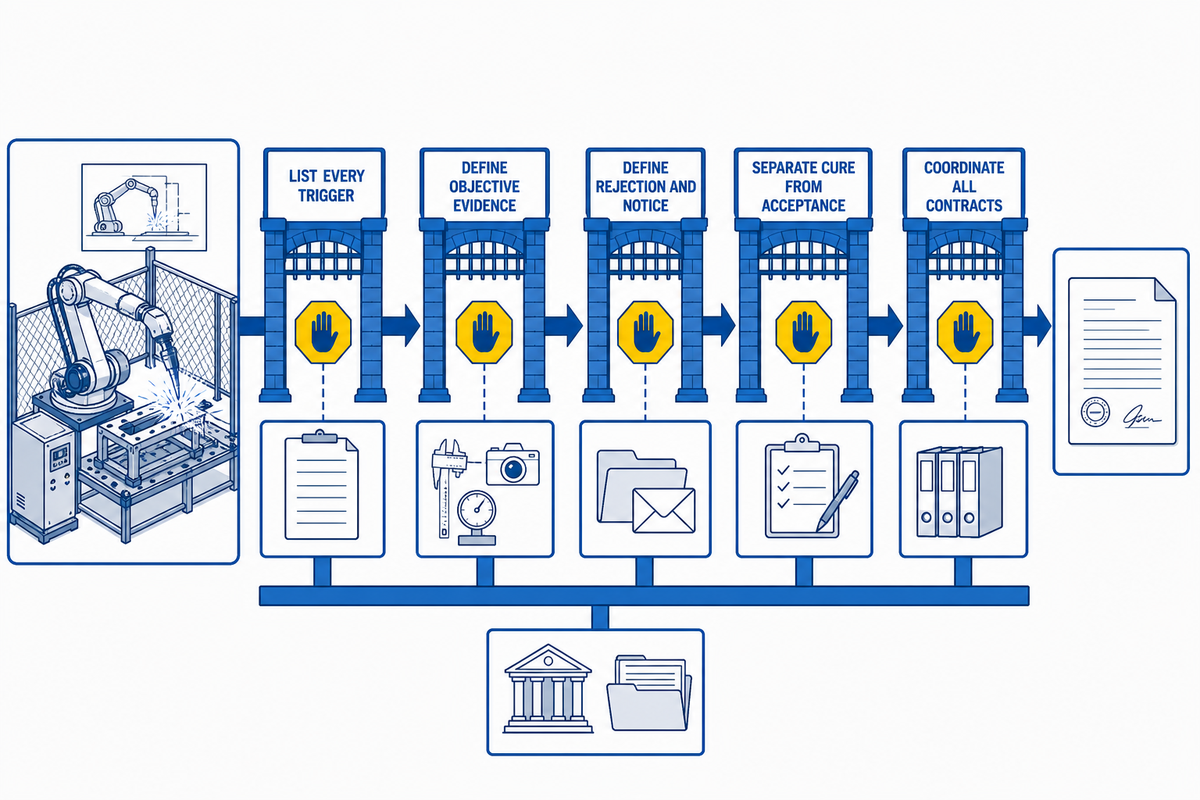
El cortafuegos entre la aceptación y el pago es un conjunto coordinado de reglas de inspección, notificación, aprobación y subsanación. Su objetivo es evitar que el equipo del proyecto active la financiación o una obligación de pago incondicional antes de que se comprendan las pruebas acordadas y el tratamiento de los asuntos pendientes.
La guía de ELFA sobre la aceptación de equipos explica que la documentación de entrega y aceptación puede confirmar la inspección y la idoneidad, dar inicio a una serie de pagos incondicionales y ser un requisito para que el arrendador financie la operación. Sin embargo, la aceptación no tiene las mismas consecuencias en todas las vías de financiación.
UCC 2A-407 trata las promesas irrevocables e independientes en arrendamientos financieros que no son de consumo; no debe generalizarse a los préstamos ni a todos los acuerdos denominados arrendamientos. UCC 2A-515 también muestra que la aceptación puede derivarse de la conducta o de no formular un rechazo válido tras una oportunidad razonable de inspección, por lo que la página de firmas quizá no sea el único acto relevante.
- Enumere todos los hitos: entrega, instalación, prueba en fábrica, prueba en las instalaciones, uso efectivo, aceptación, desembolso de fondos, alquiler provisional y pagos periódicos.
- Defina las pruebas objetivas: configuración identificada, prueba acordada, método de medición, documentación, formación y puntos pendientes importantes.
- Defina el rechazo y la notificación: quién realiza la inspección, el plazo permitido, el método de notificación exigido y qué constituye una respuesta efectiva.
- Distinga la subsanación de la aceptación: especifique qué defectos impiden firmar la aceptación y cómo se documentarán, garantizarán y resolverán los puntos pendientes que no la impidan.
- Coordine todos los contratos: la documentación del proveedor, el integrador, el prestamista, el arrendamiento, el contratista de las instalaciones, la garantía y los seguros no debe incluir hitos contradictorios.
Solicite a un abogado cualificado que revise la operación concreta y la legislación aplicable. Ninguna lista de comprobación puede determinar si se ha producido la aceptación, si el pago es irrevocable o qué recursos legales siguen disponibles en un conflicto concreto.
Analice el arrendamiento más allá de la cuota mensual
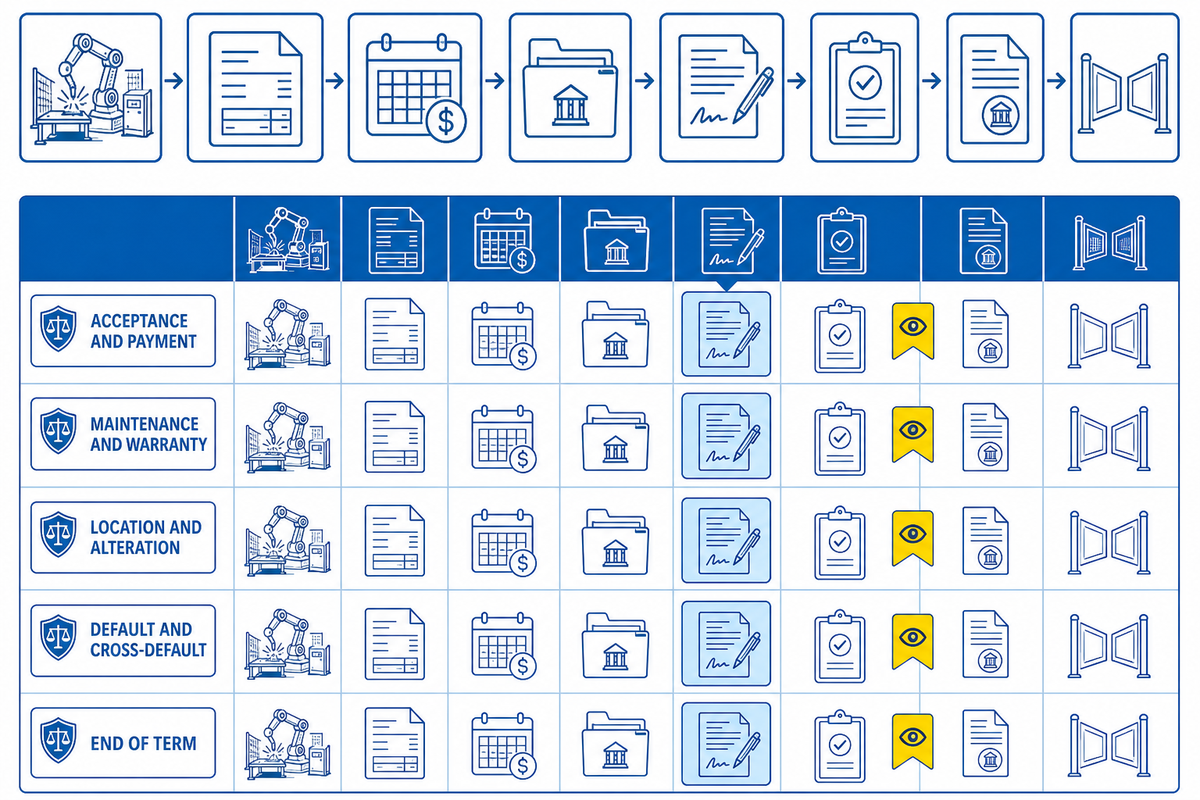
La comparación de arrendamientos está incompleta hasta que el comprador cuantifica sus obligaciones durante el uso, el incumplimiento, la actualización, la compra y la devolución. El importe anunciado del pago dice poco sobre el riesgo si el mantenimiento, los impuestos, el seguro, la ubicación, las modificaciones, el software, los accesorios o la logística de devolución se regulan en otra parte del documento. Confirme la naturaleza jurídica real de la operación conforme al UCC 1-203 en lugar de fiarse de la etiqueta de arrendamiento.
| Cláusula | Pregunta | Documentación que debe conservarse |
|---|---|---|
| Aceptación y pago | ¿Qué hito activa el alquiler provisional o periódico? | Calendario firmado y documentación de los hitos |
| Mantenimiento y garantía | ¿Quién paga y una disputa con el proveedor suspende el pago? | Registros de servicio y matriz de recursos |
| Ubicación y modificaciones | ¿Pueden cambiar la célula, el utillaje, el software o el sistema de seguridad? | Proceso de autorización y registro de la configuración |
| Incumplimiento e incumplimiento cruzado | ¿Qué situaciones aceleran las obligaciones o afectan a otros acuerdos? | Resumen de incumplimientos, subsanación y recursos preparado por el asesor jurídico |
| Fin del plazo | ¿Qué hay que comprar, renovar, desmontar, embalar, enviar, restaurar y documentar? | Calendario de notificaciones y lista de comprobación del estado de devolución |
La revisión de ELFA sobre las cláusulas esenciales de los arrendamientos destaca la aceptación, el mantenimiento, las exclusiones de garantía, las garantías reales, los gastos, las exenciones para propietarios o acreedores hipotecarios y las cuestiones relacionadas con el incumplimiento. Antes de comparar un arrendamiento a valor de mercado con una opción de compra a precio fijo, asigne cada obligación a una persona responsable y a una partida de costes.
Compruebe el tratamiento fiscal y contable en Estados Unidos
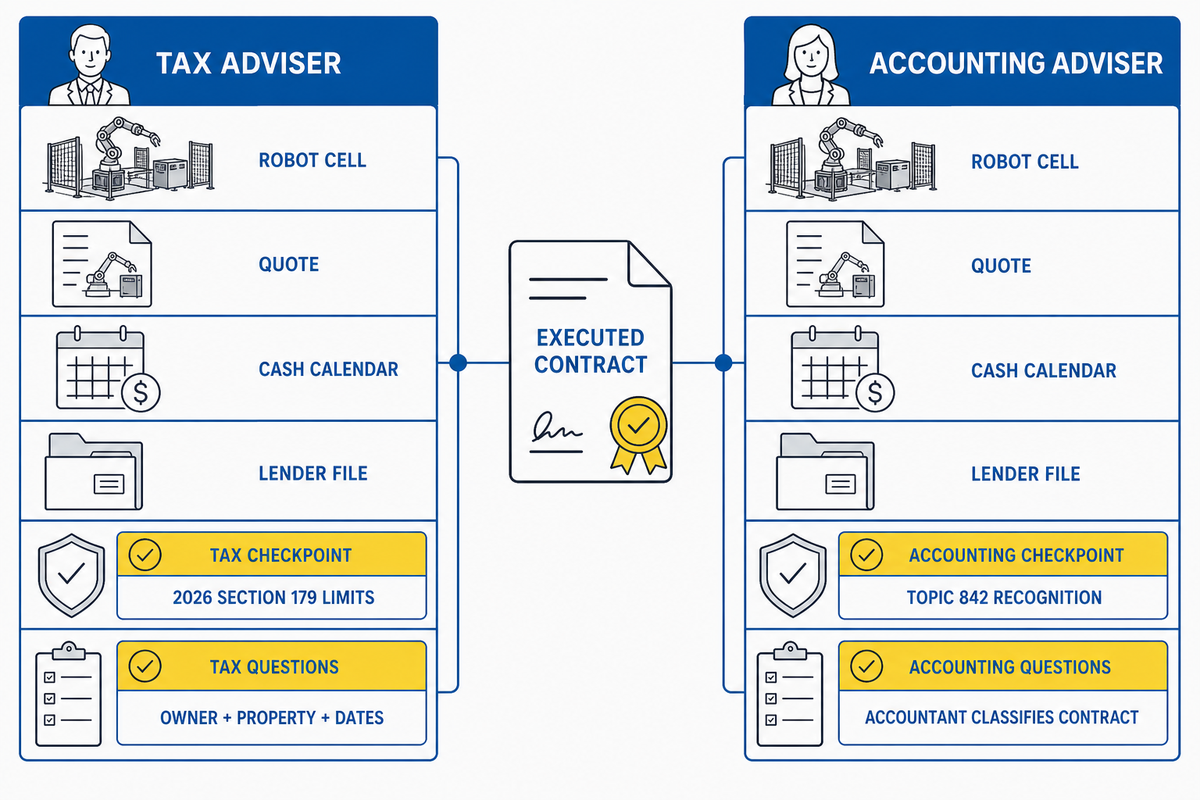
El tratamiento fiscal y contable depende del bien, el contribuyente, el contrato, las fechas y las opciones elegidas, no de la etiqueta comercial. Pida al asesor fiscal y al contable que revisen los documentos firmados antes de considerar la amortización o la presentación en el balance como una ventaja de financiación.
La Publicación 946 actual del IRS establece para 2026 una deducción máxima de la Sección 179 de $2.560.000 y un umbral de reducción progresiva de $4.090.000. Esos importes, correspondientes a ese año, no generan un ahorro automático: siguen siendo determinantes los bienes que cumplen los requisitos, la propiedad, el uso empresarial, la adquisición, la fecha de puesta en servicio, los límites de renta imponible, la agregación y las circunstancias del contribuyente.
Según FASB Topic 842, por lo general, los arrendatarios reconocen un activo por derecho de uso y un pasivo por arrendamiento en los arrendamientos operativos y financieros de más de 12 meses. Los arrendamientos admisibles de 12 meses o menos pueden acogerse, si se elige esa opción, a una excepción de reconocimiento y valoración para contratos a corto plazo; la presentación de gastos y flujos de caja varía según la clasificación.
No dé por válida una afirmación en una web según la cual el comprador puede «deducir los pagos del arrendamiento», contabilizar todos esos pagos como gastos de explotación o acogerse automáticamente a la Sección 179. Los asesores fiscales deben analizar el acuerdo y un contable debe determinar si se trata de un arrendamiento, una financiación, un contrato de servicios o una combinación.
Consúltelo con su asesor fiscal
- ¿A quién se considera propietario?
- ¿Qué componentes son bienes aptos?
- ¿Cuándo se pone en servicio cada activo?
- ¿Cómo se aplican la Sección 179 y las demás normas de amortización?
Consúltelo con su asesor contable
- ¿El contrato es de arrendamiento financiero, financiación, servicios o una combinación?
- ¿Se aplica la opción de amortización a corto plazo y se ha elegido?
- ¿Cómo se tratan los componentes de arrendamiento y los que no lo son?
- ¿Qué efectos tienen las cláusulas financieras y el flujo de caja?
Utilice la matriz de decisión sobre la congelación del gasto de capital
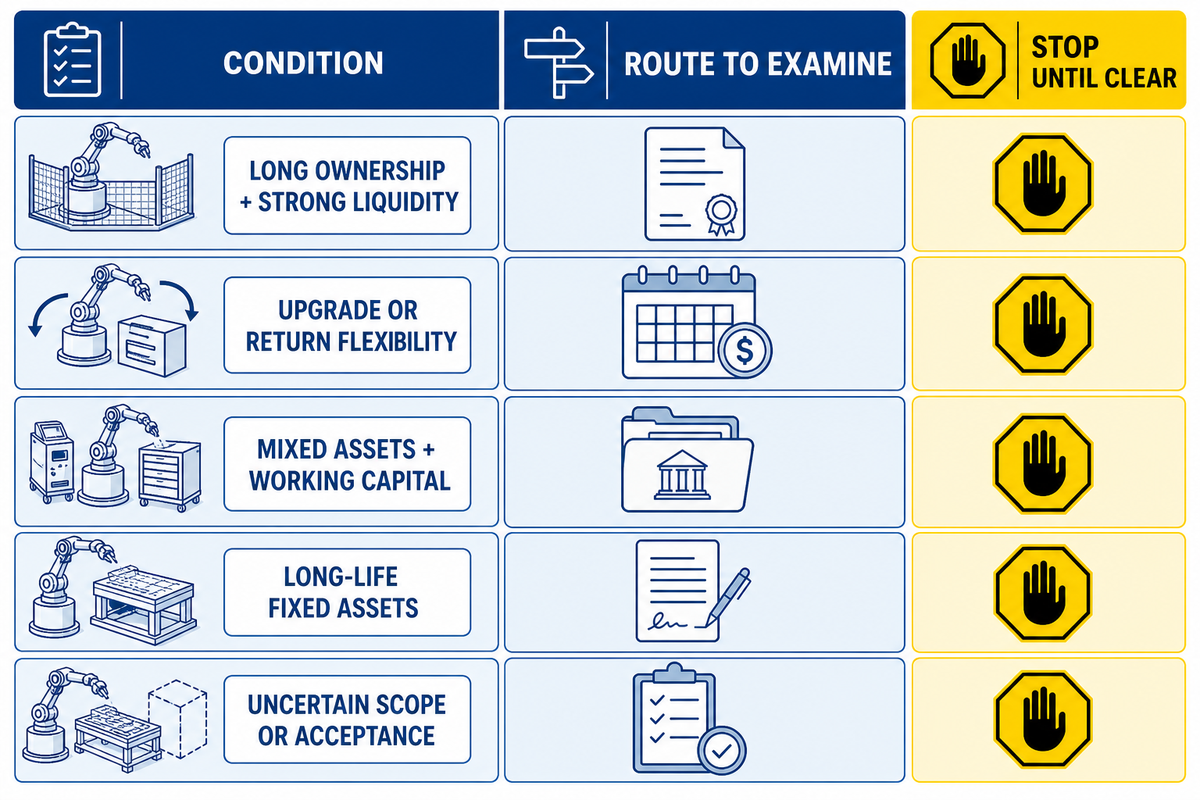
La matriz de decisión sobre la congelación del gasto de capital convierte la investigación en una lista breve de opciones. No evalúa la solvencia ni elige un prestamista; permite determinar qué vía sigue siendo viable una vez aclarados la propiedad, el grado de madurez del proyecto, los plazos de tesorería, la aceptación técnica, el riesgo de actualización y las obligaciones de salida.
| Condición | Opción que conviene analizar primero | No siga adelante hasta que |
|---|---|---|
| Plazo de propiedad largo y liquidez sólida | Efectivo, préstamo convencional o financiación de equipos orientada a la propiedad | Se comparan la liquidez en un escenario desfavorable y el coste de oportunidad |
| La flexibilidad para actualizar o devolver el equipo es importante | Arrendamiento a valor justo de mercado o acuerdo de servicios disponible | Se cuantifican las obligaciones de devolución, mantenimiento, opción y datos |
| Activos fijos y capital circulante combinados | SBA 7(a) o estructura combinada | El prestamista confirma que todos los usos cumplen los requisitos |
| Predominan los activos fijos admisibles de larga vida útil | SBA 504 y alternativas convencionales para activos fijos | Se resuelven la vida útil, los costes indirectos, el calendario y el déficit de capital circulante |
| El alcance, la aceptación o la puesta en marcha siguen siendo inciertos | Aplace el compromiso; mejore la oferta y la documentación de los hitos | El modelo de los tres relojes y las reglas de aceptación pueden plasmarse de forma coherente en un contrato |
Descarte cualquier oferta que dependa de un anticipo sin financiación, una aceptación indefinida, ahorros sin justificar o una obligación de salida que el equipo de operaciones no pueda cumplir. Someta las opciones restantes a revisión fiscal, contable, jurídica, de seguros y técnica antes de aprobarlas. Si sigue considerando una opción de la SBA, compruébela con las normas vigentes de los programas 7(a) o 504 en lugar de tratar esta tabla como prueba de elegibilidad.
Prepare la documentación para solicitar financiación
Un expediente de solicitud conciso reduce los intercambios evitables cuando todos los documentos utilizan el mismo importe del proyecto, nombres de proveedores, hitos, responsables e hipótesis de previsión. Controle las versiones para que un presupuesto revisado o un cambio de alcance no invalide inadvertidamente la solicitud de financiación.
Expediente de solicitud: confirme estos ocho bloques:
| Paquete | Contenido mínimo | Comprobación de coherencia |
|---|---|---|
| 1. Prestatario | Entidad, propietarios, equipo directivo y documentación financiera solicitada | Los nombres y las obligaciones coinciden con los de las solicitudes |
| 2. Fuentes y usos de los fondos | Equipos, servicios, trabajos en las instalaciones, tasas, impuestos y reserva | Cada importe tiene una fuente de financiación y un calendario |
| 3. Proveedor | Oferta, lista de materiales, contratos, calendario de anticipos y disposiciones | Los importes totales, las fechas, las razones sociales y los beneficiarios coinciden |
| 4. Proyecto | Distribución, responsabilidades, preparación de las instalaciones y seguros | No hay requisitos previos sin financiación que queden ocultos |
| 5. Flujo de caja | Previsión base, retraso de tres meses y escenario de sobrecostes | Las fechas de pago coinciden con el calendario de disposiciones del prestamista |
| 6. Aceptación | Pruebas, notificación, firmantes, subsanación y proceso para los puntos pendientes | Los documentos del proveedor y de la financiación emplean hitos compatibles |
| 7. Asesores | Cuestiones jurídicas, fiscales, contables y de seguros pendientes | Todas las decisiones quedan cerradas antes de formalizar la operación |
| 8. Aprobación de las condiciones | Condiciones definitivas, requisitos, comisiones, opciones y fechas de notificación | Las condiciones aprobadas coinciden con los documentos presentados para la firma |
Zhouxiang diseña sistemas industriales de soldadura robotizada y líneas de producción automatizadas; los antecedentes de la empresa Zhouxiang ofrecen información de primera mano. Los compradores, prestamistas, integradores, asesores y aseguradoras siguen siendo responsables de las decisiones de financiación y contractuales.
Preguntas frecuentes
¿Es mejor el arrendamiento financiero o la financiación para un robot de soldadura?
La financiación suele ser adecuada cuando se prevé conservar el equipo durante mucho tiempo; el arrendamiento financiero puede ofrecer flexibilidad para actualizarlo o devolverlo, pero la decisión debe basarse en el coste total del contrato, los plazos de pago y las obligaciones al finalizar, no en la denominación del producto.
Compare el calendario completo de pagos, las expectativas de propiedad, la vida útil, la necesidad de actualizar el equipo, el hito que determina la aceptación, las obligaciones de mantenimiento, la opción de compra, las condiciones de devolución y el tratamiento contable o fiscal. La denominación de arrendamiento financiero no implica por sí sola un tratamiento fuera de balance ni una salida flexible. Los préstamos no cubren automáticamente la integración, las obras en las instalaciones ni la tesorería necesaria durante la puesta en marcha. Antes de elegir una opción, analice ambas con los modelos Límite de financiación de la célula, Tres relojes y previsión de tesorería para escenarios desfavorables.
¿Se pueden financiar la instalación, los útiles de fijación, las protecciones de seguridad y la puesta en marcha?
La instalación, los útiles de fijación, las protecciones de seguridad y la puesta en marcha pueden financiarse si el proveedor acepta un alcance desglosado para la célula completa, aunque la elegibilidad y las aportaciones de efectivo exigidas varían según el prestamista y la estructura.
Facilite al prestamista una lista de materiales, los contratos del proveedor y del integrador, el alcance de las obras en las instalaciones, los hitos y los importes desglosados del equipo y los servicios. Solicite confirmación por escrito de cada partida incluida. El préstamo SBA 504 tiene límites respecto a los activos fijos y excluye el capital circulante; otras opciones pueden tratar los costes indirectos de forma distinta. Reserve una fuente de efectivo para cada partida excluida o sujeta a condiciones, para evitar que el proyecto se paralice después de encargar el robot.
¿Cuándo deben empezar los pagos de una célula de soldadura robotizada fabricada bajo pedido?
El inicio de los pagos debe ajustarse a los hitos de financiación y aceptación negociados, una vez que el comprador haya establecido el calendario de pagos al proveedor, el alquiler provisional, la inspección, las pruebas en las instalaciones del cliente, los pagos periódicos y la preparación para la producción.
Represente en un único calendario los anticipos y pagos por hitos al proveedor, la financiación del prestamista, el alquiler provisional, la aceptación, los pagos periódicos, las pruebas en las instalaciones del cliente y el inicio estable de la producción. Defina qué significa cada hito y qué documento lo regula. Como las consecuencias de la aceptación varían según el contrato y la legislación aplicable, el asesor jurídico debe coordinar la documentación del proveedor y la financiera. Cuando proceda, el proceso debe exigir una inspección dentro del plazo y una notificación o rechazo válidos; la aceptación no tiene por qué producirse únicamente mediante una firma.
¿Qué puntuación crediticia o anticipo se exige?
No existe una puntuación crediticia ni un anticipo universales para financiar un robot de soldadura; las condiciones concretas dependen del prestamista, el prestatario, las garantías, el alcance del proyecto, el aval y los requisitos generales del historial crediticio.
Los requisitos varían según el prestamista, el solicitante, la antigüedad de la empresa, los resultados financieros, los propietarios o avalistas, las garantías, el importe del proyecto, el equipo, el proveedor, la estructura de la operación y el historial crediticio general. Solicite una hoja de condiciones por escrito que desglose el anticipo, la aportación del prestamista, las comisiones, los costes de terceros, las garantías, el aval, las cláusulas y las condiciones. Considere provisional cualquier precalificación comercial hasta que finalicen el análisis de riesgos y la documentación.
¿Puede una empresa emergente financiar un robot de soldadura?
Una empresa emergente puede financiar un robot de soldadura, pero su escaso historial operativo exige aportar más pruebas sobre la capacidad de gestión, la liquidez de los propietarios, la capacidad de reembolso, el alcance del proveedor y las previsiones para escenarios desfavorables.
Prepare un desglose de las fuentes y los usos de los fondos, información sobre la experiencia de la dirección, pruebas de la cartera de clientes o de la producción, el alcance del proveedor, la liquidez de los propietarios y una previsión para un escenario desfavorable. Un activo por sí solo no demuestra capacidad de reembolso, y ningún programa garantiza la aprobación.
¿Se aplica la Sección 179 a un robot de soldadura financiado o sujeto a arrendamiento financiero?
La Sección 179 puede aplicarse cuando se considera que el contribuyente es el propietario de un bien que reúne los requisitos y cumple las normas vigentes sobre adquisición, uso empresarial, puesta en servicio, ingresos y ejercicio de la opción.
El método de pago por sí solo no resuelve la cuestión. Pida a un asesor fiscal que revise la propiedad, el tipo de equipo, el uso empresarial, la adquisición, la fecha de puesta en servicio, los límites de ingresos imponibles, la agregación y las condiciones firmadas de compra o arrendamiento financiero. La compra financiada puede conferir la propiedad, mientras que un arrendamiento financiero verdadero puede dejarla en manos del arrendador; sin embargo, la denominación no es determinante. Confirme qué parte puede aplicar la amortización, si cada componente reúne los requisitos, cómo se tratan las ampliaciones posteriores y si la empresa tiene suficientes ingresos imponibles para acogerse a la deducción deseada. Los valores de 2026 citados en esta guía corresponden a una fecha concreta y pueden cambiar; no garantizan que el comprador pueda aplicar la deducción máxima ni obtener ningún posible beneficio fiscal.
Cómo se elaboró esta guía de financiación
La guía de financiación distingue entre las normas de los programas, las prácticas contractuales, las cuestiones fiscales y contables, el alcance del producto ofrecido por el proveedor y las herramientas de decisión desarrolladas por el autor. El Límite de financiación de la célula, el Modelo de financiación de los tres relojes, el Cortafuegos entre aceptación y pago y la Matriz de decisión sobre la congelación del gasto de capital son herramientas de planificación, no normas de evaluación crediticia, opiniones jurídicas ni promesas de aprobación.
Referencias y fuentes
- Préstamos 7(a) US Small Business Administration
- Préstamos 504 US Small Business Administration
- Publicación 946: cómo amortizar bienes Internal Revenue Service
- Arrendamientos, tema 842 Financial Accounting Standards Board
- UCC 1-203: distinción entre arrendamiento financiero y garantía real Cornell Legal Information Institute
- UCC 2A-407: promesas irrevocables en arrendamientos financieros Cornell Legal Information Institute
- UCC 2A-515: aceptación de bienes Cornell Legal Information Institute
- La aceptación del equipo es importante Equipment Leasing and Finance Association
- Diez cláusulas esenciales de un arrendamiento financiero Equipment Leasing and Finance Association

